Escolta l'article ara…
Nascudes d’una universitat, amb una base científica o tecnològica fonamental i uns temps de desenvolupament molt més llargs que els de la resta de startups. És amb una definició com aquesta que la fundació Mobile World Capital Barcelona (MWCapital) defineix les spin-offs deep tech, l’evolució de les quals analitza des de fa tres anys a escala espanyola. Aquest dijous, l’entitat ha presentat la nova edició de l’informe que ho il·lustra i, novament, Catalunya es consolida com el principal pol d’empreses derivades de tecnologia profunda a l’Estat, amb 235 spin-offs que representen el 28,6% del total.
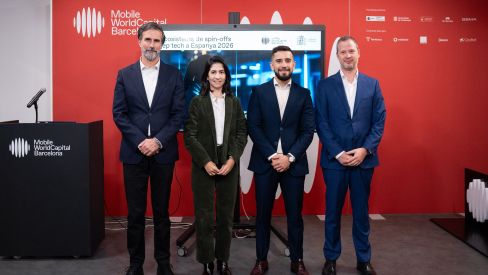
Així ho ha compartit la directora general de la MWCapital, Laia Corbella, durant la presentació de l’informe L’ecosistema de spin-offs deep tech a Espanya 2026, una posició que ha vinculat al fet que “darrere hi ha unes universitats i centres de recerca que generen tot el coneixement potencial”. Així, Catalunya se situa per davant de Madrid, que concentra el 20,2% de les spin-off deep tech en actiu, i ambdós territoris marquen distància amb el País Valencià (10,3%), el País Basc (10%) i Andalusia (9,8%), els següents amb més volum.
Catalunya lidera la concentració de 'spin-offs' 'deep tech' a l'Estat amb un 28,6%, per davant de Madrid (20,2%) i el País Valencià (10,3%)
Tanmateix, el director de transferència de coneixement de la MWCapital, Albert Mascarell, ha tret ferro a la classificació: “Per descomptat, Catalunya exerceix el paper de lideratge, però la deep tech espanyola requereix la connexió entre comunitats autònomes, perquè res sorgeix sol; moltes comparteixen origen, perquè la ciència és col·laborativa, i l’ecosistema deep tech, també”. En aquesta línia, el volum total de spin-offs deep tech a l’Estat arriba a les 1.014 companyies, un 4,6% més respecte a les 969 de 2024 (a l’informe de l’any passat se n’havien comptabilitzat 1.007, però enguany s’ha fet una revisió de la base de dades més acurada). Mascarell ha celebrat que, més enllà de rànquings, “és molt rellevant veure que tot el país innova i té una trajectòria consolidada”.
Una trajectòria que també es tradueix en xifres. En l’àmbit de l’ocupació, Catalunya torna a trobar-se a dalt de tot, amb un total de 2.855 treballadors, que representen el 24,8% dels 11.500 professionals de tot l’Estat. Aquestes posicions són, segons Mascarell, “d’altíssim valor afegit”, ja que estan formades per “doctorats, postdoctorats i enginyers” que demostren que “l’ecosistema és capaç de retenir talent i atreure talent internacional”. D’altra banda, el conjunt d'empreses derivades de tecnologia profunda de l’Estat presenten una facturació estimada de 1.132 milions d’euros, una xifra novament subratllada per Mascarell, ja que “no són companyies digitals que comencen a facturar en dos anys, sinó que, en el millor dels casos, triguen set, vuit o nou anys a crear facturació real”. En aquest sentit, també ha destacat els 1.340 milions d’euros en actius intangibles estimats, que inclouen patents, programaris i coneixement.

Salut i biotecnologia, sectors capdavanters
Dins de les especialitzacions tecnològiques de les empreses derivades de tecnologia profunda, un sector que destaca amb força és el de la salut, biotecnologia i innovació mèdica. En el conjunt de l’Estat, aquesta àrea de coneixement concentra el 42,3% de les entitats, mentre que a Catalunya el percentatge s’alça fins al 47,5%. “L’especialització tecnològica al final reflecteix les fortaleses del sistema científic espanyol”, ha valorat Mascarell, que ha remarcat que “comptem amb una xarxa increïblement potent d’hospitals i centres de recerca, a més a més del mateix sistema sanitari, que s’encarrega de mobilitzar la innovació i d’impulsar-la com a primer comprador”.
Però un altre àmbit que també demostra la seva puixança és el dels xips, la computació i la intel·ligència artificial. Aquí, novament, el percentatge català (34,7%) se situa per sobre de la mitjana estatal (31,7%). En canvi, la tercera categoria amb més empreses, la de materials, manufactura i indústria avançada, té més predomini relatiu en el conjunt de l’Estat, amb un 9,3%, que a Catalunya, on representa el 6,4%. El mateix succeeix amb l’energia, el clima i els recursos (8,8% a l’Estat, 5,3% a Catalunya); la tendència es torna a invertir en robòtica i sistemes autònoms (4,3% a l’Estat, 4,9% a Catalunya), i fa un últim gir amb espai, connectivitat i seguretat (3,7% a l’Estat, 1,1% a Catalunya).
La UPC, entre els centres amb més ‘spin-offs’
Un altre dels aspectes que analitza l’informe és l’origen d’aquestes empreses derivades, és a dir, el centre del qual sorgeixen. En aquest àmbit, i recordant les paraules de Mascarell sobre l’habitual cooperació entre diverses entitats i territoris, les universitats lideren clarament la transferència tecnològica, amb un 65,4% de les spin-offs deep tech. El segueixen els centres de recerca, amb un 18% del total, i els centres tecnològics i els instituts de recerca sanitària, amb un 8% cadascun.
Aquest predomini universitari el trobem també en la classificació individual dels centres que han generat més empreses derivades a l’Estat. L’entitat amb un volum més elevat és la Universitat Politècnica de Madrid (UPM), que concentra un 8,5% de les entitats, a la qual segueix el Consell Superior d’Investigacions Científiques (CSIC), amb els seus múltiples centres per tota la geografia espanyola, amb un 7,8%. El primer centre exclusivament català el trobem ja en la tercera posició, i es tracta de la Universitat Politècnica de Catalunya (UPC), amb un 5% de les spin-offs deep tech de tot l’Estat.
Si continuem amb el llistat, que recull tots els centres amb deu o més empreses derivades de tecnologia profunda actives a tancament de 2025, trobem un total de vuit entitats catalanes. Després de la UPC, en la desena posició, es troba l’Institut d'Investigacions Biomèdiques August Pi i Sunyer (IDIBAPS), que concentra un 2% del total, just per sobre de la Universitat de Barcelona (UB), que també registra un 2%. En quinzena posició hi ha la Fundació Hospital Universitari Vall d’Hebron - Institut de Recerca (VHIR), amb l'1,8%, i en el lloc 21, la Universitat Pompeu Fabra (UPF), amb l’1,4%. Tanquen el llistat català la Fundació Institut Català de Nanociència i Nanotecnologia (ICN2), amb un 1,1%, i la Universitat Autònoma de Barcelona (UAB) i el Barcelona Supercomputing Center - Centro Nacional de Supercomputación (BSC-CNS), amb un 1% cadascuna.
La importància del finançament públic
Més enllà de l’especialització i l’origen, l’informe de la MWCapital també para atenció a l’estructura econòmica de les empreses derivades de tecnologia profunda, amb especial interès en el seu finançament. D’entrada, una de les constatacions de la investigació és que la gran majoria de companyies d’aquestes característiques són encara empreses petites: en el conjunt de l’Estat, el 85,9% tenen menys de vint treballadors, mentre que un 10,8% tenen entre 21 i 50 empleats. Només un 2,1% es troba en la franja dels 51 als 100 treballadors, i únicament l’1,1% supera els 100 professionals.
Pel que fa als ingressos d’explotació, la distribució segueix percentatges molt similars: el 78,9% de les companyies analitzades va registrar una quantitat inferior al milió d’euros el 2025; el 16,7%, entre un i cinc milions d’euros; l’1,9%, entre cinc i deu milions; i el 2,5% va superar els deu milions.
El finançament públic representa el 15% del total de finançament de les 'spin-offs' 'deep tech', però el 45% dels primers ingressos
Però si una cosa deixa clara l’estudi de la MWCapital és que el finançament públic continua sent vital per assegurar l’existència d’aquestes empreses. Si s’observa el conjunt total de finançament de les firmes estudiades, el capital privat representa un 56%, la combinació de capital privat i públic, el 29%, i només les fonts públiques, un 15%. Ara bé, si s’analitza el primer esdeveniment de finançament d’aquestes companyies, la cosa canvia: el finançament públic passa a representar el 45% del total, amb un 10% de finançament mixt i un 35% d’exclusivament privat (a més a més d’un 10% d’origen desconegut).
Per tipologies, les subvencions són el vehicle més habitual, amb un 37,1% del total, seguit per les rondes llavor (19,8%), les acceleradores i incubadores (16,4%), el capital risc en fase inicial (13,6%) i els àngels inversors o prellavors (6,9%). “Aquestes empreses requereixen temps de validació, i el finançament públic és clau i imprescindible per reduir el risc, que surtin al mercat i, més tard, s’incorpori el finançament privat”, ha valorat Corbella.
Afegir VIA Empresa com a font preferida de Google de forma gratuïta
Estigues informat amb les últimes notícies d'actualitat