Escucha el artículo ahora…
Nacidas de una universidad, con una base científica o tecnológica fundamental y unos tiempos de desarrollo mucho más largos que los del resto de startups. Es con una definición como esta que la fundación Mobile World Capital Barcelona (MWCapital) define las spin-offs deep tech, cuya evolución analiza desde hace tres años a escala española. Este jueves, la entidad ha presentado la nueva edición del informe que lo ilustra y, nuevamente, Catalunya se consolida como el principal polo de empresas derivadas de tecnología profunda en el Estado, con 235 spin-offs que representan el 28,6% del total.
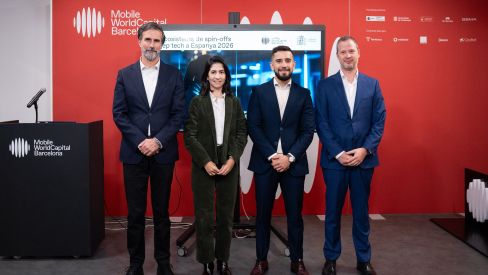
Así lo ha compartido la directora general de la MWCapital, Laia Corbella, durante la presentación del informe El ecosistema de spin-offs deep tech en España 2026, una posición que ha vinculado al hecho de que “detrás hay unas universidades y centros de investigación que generan todo el conocimiento potencial”. Así, Catalunya se sitúa por delante de Madrid, que concentra el 20,2% de las spin-off deep tech en activo, y ambos territorios marcan distancia con el País Valencià (10,3%), el País Vasco (10%) y Andalucía (9,8%), los siguientes con más volumen.
Catalunya lidera la concentración de 'spin-offs' 'deep tech' en el Estado con un 28,6%, por delante de Madrid (20,2%) y el País Valencià (10,3%)
Sin embargo, el director de transferencia de conocimiento de la MWCapital, Albert Mascarell, ha quitado hierro a la clasificación: “Por supuesto, Catalunya ejerce el papel de liderazgo, pero la deep tech española requiere la conexión entre comunidades autónomas, porque nada surge solo; muchas comparten origen, porque la ciencia es colaborativa, y el ecosistema deep tech, también”. En esta línea, el volumen total de spin-offs deep tech en el Estado llega a las 1.014 compañías, un 4,6% más respecto a las 969 de 2024 (en el informe del año pasado se habían contabilizado 1.007, pero este año se ha hecho una revisión de la base de datos más precisa). Mascarell ha celebrado que, más allá de rankings, “es muy relevante ver que todo el país innova y tiene una trayectoria consolidada”.
Una trayectoria que también se traduce en cifras. En el ámbito del empleo, Catalunya vuelve a encontrarse en lo más alto, con un total de 2.855 trabajadores, que representan el 24,8% de los 11.500 profesionales de todo el Estado. Estas posiciones son, según Mascarell, “de altísimo valor añadido”, ya que están formadas por “doctorados, postdoctorados e ingenieros” que demuestran que “el ecosistema es capaz de retener talento y atraer talento internacional”. Por otro lado, el conjunto de empresas derivadas de tecnología profunda del Estado presentan una facturación estimada de 1.132 millones de euros, una cifra nuevamente subrayada por Mascarell, ya que “no son compañías digitales que empiezan a facturar en dos años, sino que, en el mejor de los casos, tardan siete, ocho o nueve años en crear facturación real”. En este sentido, también ha destacado los 1.340 millones de euros en activos intangibles estimados, que incluyen patentes, softwares y conocimiento.

Salud y biotecnología, sectores punteros
Dentro de las especializaciones tecnológicas de las empresas derivadas de tecnología profunda, un sector que destaca con fuerza es el de la salud, biotecnología e innovación médica. En el conjunto del Estado, esta área de conocimiento concentra el 42,3% de las entidades, mientras que en Catalunya el porcentaje se eleva hasta el 47,5%. “La especialización tecnológica al final refleja las fortalezas del sistema científico español”, ha valorado Mascarell, que ha remarcado que “contamos con una red increíblemente potente de hospitales y centros de investigación, además del propio sistema sanitario, que se encarga de movilizar la innovación y de impulsarla como primer comprador”.
Pero otro ámbito que también demuestra su pujanza es el de los chips, la computación y la inteligencia artificial. Aquí, nuevamente, el porcentaje catalán (34,7%) se sitúa por encima de la media estatal (31,7%). En cambio, la tercera categoría con más empresas, la de materiales, manufactura e industria avanzada, tiene más predominio relativo en el conjunto del Estado, con un 9,3%, que en Catalunya, donde representa el 6,4%. Lo mismo sucede con la energía, el clima y los recursos (8,8% en el Estado, 5,3% en Catalunya); la tendencia se vuelve a invertir en robótica y sistemas autónomos (4,3% en el Estado, 4,9% en Catalunya), y da un último giro con espacio, conectividad y seguridad (3,7% en el Estado, 1,1% en Catalunya).
La UPC, entre los centros con más ‘spin-offs’
Otro de los aspectos que analiza el informe es el origen de estas empresas derivadas, es decir, el centro del que surgen. En este ámbito, y recordando las palabras de Mascarell sobre la habitual cooperación entre diversas entidades y territorios, las universidades lideran claramente la transferencia tecnológica, con un 65,4% de las spin-offs deep tech. Le siguen los centros de investigación, con un 18% del total, y los centros tecnológicos y los institutos de investigación sanitaria, con un 8% cada uno.
Este predominio universitario lo encontramos también en la clasificación individual de los centros que han generado más empresas derivadas en el Estado. La entidad con un volumen más elevado es la Universidad Politécnica de Madrid (UPM), que concentra un 8,5% de las entidades, a la que sigue el Consejo Superior de Investigaciones Científicas (CSIC), con sus múltiples centros por toda la geografía española, con un 7,8%. El primer centro exclusivamente catalán lo encontramos ya en la tercera posición, y se trata de la Universitat Politècnica de Catalunya (UPC), con un 5% de las spin-offs deep tech de todo el Estado.
Si continuamos con el listado, que recoge todos los centros con diez o más empresas derivadas de tecnología profunda activas a cierre de 2025, encontramos un total de ocho entidades catalanas. Después de la UPC, en la décima posición, se encuentra el Institut d'Investigacions Biomèdiques August Pi i Sunyer (IDIBAPS), que concentra un 2% del total, justo por encima de la Universitat de Barcelona (UB), que también registra un 2%. En decimoquinta posición está la Fundació Hospital Universitari Vall d’Hebron - Institut de Recerca (VHIR), con el 1,8%, y en el puesto 21, la Universitat Pompeu Fabra (UPF), con el 1,4%. Cierran el listado catalán la Fundació Institut Català de Nanociència i Nanotecnologia (ICN2), con un 1,1%, y la Universitat Autònoma de Barcelona (UAB) y el Barcelona Supercomputing Center - Centro Nacional de Supercomputación (BSC-CNS), con un 1% cada una.
La importancia de la financiación pública
Más allá de la especialización y el origen, el informe de la MWCapital también presta atención a la estructura económica de las empresas derivadas de tecnología profunda, con especial interés en su financiación. De entrada, una de las constataciones de la investigación es que la gran mayoría de compañías de estas características son todavía empresas pequeñas: en el conjunto del Estado, el 85,9% tienen menos de veinte trabajadores, mientras que un 10,8% tienen entre 21 y 50 empleados. Solo un 2,1% se encuentra en la franja de los 51 a los 100 trabajadores, y únicamente el 1,1% supera los 100 profesionales.
En cuanto a los ingresos de explotación, la distribución sigue porcentajes muy similares: el 78,9% de las compañías analizadas registró una cantidad inferior al millón de euros en 2025; el 16,7%, entre uno y cinco millones de euros; el 1,9%, entre cinco y diez millones; y el 2,5% superó los diez millones.
La financiación pública representa el 15% del total de financiación de las 'spin-offs' 'deep tech', pero el 45% de los primeros ingresos
Pero si una cosa deja clara el estudio de la MWCapital es que la financiación pública sigue siendo vital para asegurar la existencia de estas empresas. Si se observa el conjunto total de financiación de las firmas estudiadas, el capital privado representa un 56%, la combinación de capital privado y público, el 29%, y solo las fuentes públicas, un 15%. Ahora bien, si se analiza el primer evento de financiación de estas compañías, la cosa cambia: la financiación pública pasa a representar el 45% del total, con un 10% de financiación mixta y un 35% de exclusivamente privado (además de un 10% de origen desconocido).
Por tipologías, las subvenciones son el vehículo más habitual, con un 37,1% del total, seguido por las rondas semilla (19,8%), las aceleradoras e incubadoras (16,4%), el capital riesgo en fase inicial (13,6%) y los ángeles inversores o pre-semilla (6,9%). “Estas empresas requieren tiempo de validación, y la financiación pública es clave e imprescindible para reducir el riesgo, que salgan al mercado y, más tarde, se incorpore la financiación privada”, ha valorado Corbella.
Añadir VIA Empresa como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad