
Escolta l'article ara…
Estem en ple debat sobre on fer créixer l’oferta d’habitatge que necessitem. A la ciutat de Barcelona, les grans transformacions urbanístiques previstes permeten de l’ordre de 25.000 habitatges. Sense densificacions ni remuntes, que el mateix alcalde ha negat. Són 15.000 a la Sagrera i la resta al 22@, la Marina del Prat Vermell, Can Batlló i Vallcarca, bàsicament. Aquests habitatges podrien allotjar unes 60.000 persones.
Tanmateix, perquè el nou barri de la Sagrera no sigui una zona dormitori i per aprofitar la potencialitat de l’estació, es preveuen 500.000 metres quadrats de sòl terciari —oficines, comerços, hotels...—, que generaran entre 10.000 i 13.000 llocs de treball.

Més activitat econòmica que habitatges
I és que el problema no és només que Barcelona no construeixi prou habitatges. És que crea més capacitat d'atracció laboral de la que pot acompanyar amb capacitat residencial. Des de l’any 2007 —abans de la crisi financera—, la ciutat ha augmentat la població en un 8,5%, però els llocs de treball —afiliats a la Seguretat Social— ho han fet en un 14,3%. El nou barri de l’estació de la Sagrera exemplifica que el patró continuarà: una part significativa de la nova oferta residencial quedarà, en termes agregats, absorbida per la nova demanda associada al mateix creixement de l'activitat.
Tanmateix, si ens fixem en la primera corona metropolitana —integrada pels 35 municipis restants de l’AMB—, el fenomen és el mateix, però encara més intens. Des del 2007, la població de la primera corona ha augmentat un 7%, però els llocs de treball ho han fet d’un 27%.
Des del 2007, la població de la primera corona metropolitana ha augmentat un 7%, però els llocs de treball ho han fet d’un 27%
Les limitacions de la segona corona metropolitana
Si anem al que habitualment es denomina segona corona metropolitana —comarques dels dos Vallès, el Maresme, Baix Llobregat, Alt Penedès i el Garraf, un cop exclosos Barcelona i la resta de municipis de l’AMB—, constatem un moviment del mateix signe, encara que en menors termes absoluts. La població hi ha crescut un 18%, però el creixement de llocs de treball també ha estat superior del 2007 ençà: entre el 25 i el 30%. En aquesta segona corona, no arriben a una tercera part els qui treballen al mateix municipi. La resta —més de 540.000— ho fan fora, i prop d’un terç d’aquests darrers —uns 160.000— ho fan a la mateixa ciutat de Barcelona.
Resulta evident que la ciutat de Barcelona no pot allotjar tot el creixement residencial que es deriva de la seva pròpia expansió productiva. Però és que la primera corona metropolitana cada vegada ho pot fer menys i a la segona corona hi ha greus problemes de connexió eficient —rodalies, autopistes saturades— no només amb Barcelona, sinó amb l’interior de les mateixes corones.
L’oportunitat de la xarxa d’Alta Velocitat
En aquest context, hem de trobar alternatives residencials que puguin mantenir la seva vinculació amb el mercat de treball de Barcelona sense esdevenir ciutats satèl·lit o ciutats dormitori. La gran oportunitat que tenim ara és que disposem d’una xarxa que encara permet augmentar substancialment l’oferta de serveis regionals d’alta velocitat en diversos corredors i que genera un mapa d’isòcrones revolucionari.
Unes connexions molt més fiables i ràpides que les de les rodalies actuals i futures —almenys a deu anys vista— i amb un radi molt més ampli. I que poden estalviar-nos la congestió, la contaminació i l’accidentalitat pròpies del vehicle particular.
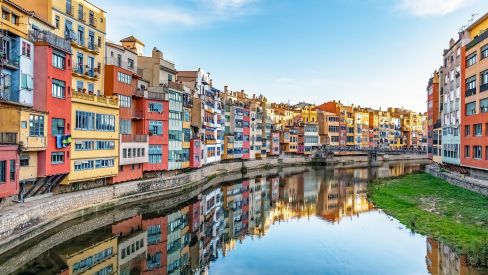
Girona, la primera peça de la corona discontínua
L'alta velocitat Barcelona–Girona entra en servei el gener de 2013. Un factor decisiu per a la consolidació posterior de la connexió sembla haver estat la forta bonificació implantada per als trajectes de mitjana distància —i, en concret, per als trens Avant— a partir del 2022. Aquests uneixen Girona i Barcelona en 38 minuts per la via d’alta velocitat i entre el maig i el setembre d’aquell mateix any, coincidint amb l’entrada en vigor de les bonificacions, el nombre de viatgers va saltar de 80 a 110 milions.
Per tant, trobem que la combinació d’una infraestructura ràpida, una freqüència elevada i una tarifa recurrent assequible genera l’aparició d'un mercat residencial interurbà.
Una infraestructura ràpida, una freqüència elevada i una tarifa recurrent assequible generen l’aparició d'un mercat residencial interurbà
El corredor Barcelona–Girona és ja el corredor de mitjana distància amb més viatgers d'Espanya: el 2023 va registrar 2,43 milions de viatges en tots dos sentits, un 44,7% més que el 2022. D’aquests, vora el 40% utilitzen el servei Avant. No sabem quants d'aquests viatgers són commuters —gent que va i ve cada dia de casa a la feina—, però la magnitud del flux demostra que la integració funcional entre totes dues ciutats ja és considerable.
El risc de no planificar: l'augment del preu de l’habitatge
Aquest fenomen espontani, no planificat, ha coincidit amb dos canvis rellevants. D'una banda, Girona ha tornat a guanyar població després de mantenir-se estancada entre 2009 i 2017 al voltant dels 97.000-99.000 habitants. Del 2018 al 2025, guanya 10.000 habitants. L'arribada de l'Alta Velocitat (AV) el 2013 no provoca per si sola un boom immediat. El fenomen Girona–Barcelona sembla madurar posteriorment, especialment quan coincideixen recuperació econòmica, pressió residencial de Barcelona, consolidació de l'Avant i, des de 2022, abonaments molt més atractius.
Quan el 2013 va arribar l’AV, Girona estava encara enfonsada en la crisi immobiliària: Idealista situa el preu d'oferta al voltant de 1.800 euros/m² durant la primera meitat de 2013. Però entre el 2018 i ara, el preu mitjà d’oferta per metre quadrat ha augmentat un 46%. Una pujada similar a la de Sant Cugat i força per damunt de Terrassa, Sabadell o Badalona. En termes absoluts, el preu mitjà ofert per metre quadrat a Girona ja supera el de les tres darreres ciutats.
Girona sembla haver anat capitalitzant part del seu augment d'accessibilitat i atractiu residencial. No és una demostració causal de l'efecte AV, però sí un indici considerable. I és que si creem accessibilitat, però no generem nova oferta d’habitatge, correm el risc que bona part del benefici ferroviari acabi convertint-se en augments del preu del sòl i de l'habitatge.
Si creem accessibilitat, però no nova oferta d’habitatge, correm el risc que bona part del benefici ferroviari acabi en augments del preu del sòl i de l'habitatge
30.000 o 40.000 habitatges a una hora del mercat de treball de Barcelona
Des de Girona es pot arribar en una hora a la major part de llocs de treball a Barcelona: 10 minuts de casa a l'estació, 5 minuts de marge, uns 38 minuts de tren i 5-10 minuts fins a la feina = 58/63 minuts porta a porta.
La prevista inauguració de la nova estació de la Sagrera —i encara el ramal fins a l’aeroport— proporciona una elevada capil·laritat al trajecte de l'alta velocitat a l'àrea de Barcelona. Tanmateix, els serveis d’alta velocitat només creen una corona residencial si el commuter disposa d’un abonament recurrent assequible, com ja hem comprovat en el cas de Girona.
De quants nodes servits per alta velocitat podríem disposar a Catalunya? Almenys els següents:
- Node ja operatiu: Girona.
- Nodes a estudiar sobre la xarxa d'AV existent: Vilafranca del Penedès i Granollers-Montmeló (amb antecedents de planejament d'intercanviadors), aeroport de Girona (amb estudi informatiu aprovat) i Camp de Tarragona (amb estació, però sense desenvolupament urbà associat).
- Nodes vinculats a nous traçats d'AV: futura estació Intermodal del Camp, connectada amb l'aeroport de Reus pel TramCamp i Igualada o Manresa (si prospera la proposta del ministeri de nou traçat Lleida-Barcelona).
En una primera estimació exploratòria, i sempre que s'hi planifiqués sòl suficient, aquests nodes podrien permetre plantejar de l’ordre de 30.000 a 40.000 habitatges, a desenvolupar en un període de deu a vint anys.
A Vilafranca, una o dues noves “Girades”
D’entre aquests nous nodes d’una corona urbana discontínua, Vilafranca és un dels casos més senzills i evidents. La línia d’AV ja hi passa i el mateix planejament territorial havia previst un intercanviador d'altes prestacions a Vilafranca. Adif tramita actualment l'ampliació de la cobertura i la integració urbana de les vies convencionals i d'alta velocitat, encara que el projecte no preveu ara per ara una estació d'AV. Tanmateix, ara que Adif hi està intervenint, seria el moment d'estudiar la incorporació al projecte d'una estació o baixador per als serveis regionals d'Alta Velocitat.
Amb tot i això, com ja hem vist a Girona, el que cal és planificar noves àrees residencials perquè la nova accessibilitat no repercuteixi en el preu de l’habitatge. El nou desenvolupament urbà podria ser similar al que ja s’ha fet durant els darrers vint anys al nou barri de la Girada. Un barri que enllaça el nucli preexistent amb el nou desenvolupament urbà fins a la variant de la carretera general, amb una densitat i qualitat urbana —zones verdes, equipaments públics i privats...— prou atractiva.
De fet, aquesta qualitat urbana diferencial és el que ha fet decidir a moltes famílies en el passat a traslladar-se a determinats municipis de la primera i la segona corona metropolitana. Pel mateix preu que a Barcelona, obtenien habitatges més grans, en un entorn menys dens i més tranquil. A La Girada de Vilafranca, l’oferta residencial se situa actualment al voltant de 3.300 euros/m², cosa que la fa molt competitiva respecte de molts barris de Barcelona.
Des de fa vint anys —amb el govern Maragall— ja hi ha una altra zona contigua reservada per fer el que es denominava Àrea Residencial Estratègica (ARE), on només ara sembla que comencen a treballar-hi una mica. És el sector anomenat de Les Bassetes, en què l’ARE preveia ocupar 17 hectàrees per a 2.700 nous habitants. A l’altre costat de la Girada hi ha uns terrenys que, en una segona fase, podrien tenir un desenvolupament similar i arribar en total a 5.000 o 6.000 habitants.
La Catalunya en xarxa d'Alta Velocitat
Així, doncs, cal començar a plantejar-se aprofitar l’Alta Velocitat per articular una nova oferta d’habitatge en uns nodes que quedin ben vinculats al mercat laboral i serveis centrals de Barcelona. Això no vol dir pas que hagin de ser ciutats dormitori i, per tant, també hauran de disposar d’activitat productiva pròpia i de serveis especialitzats. Girona ens mostra què passa espontàniament; Vilafranca permet preguntar-nos què passaria si ho planifiquéssim.
Girona ens mostra què passa espontàniament; Vilafranca permet preguntar-nos què passaria si ho planifiquéssim
La Catalunya metropolitana del futur no hauria de ser, doncs, una nova extensió de Barcelona en forma de capa d’oli, sinó una xarxa nodal articulada i articuladora del territori. En molts casos, subvencionar una mobilitat regional ràpida pot ser una alternativa a concentrar la nova oferta d'habitatge en els indrets més saturats i complexos. Si ho sabem fer bé, l’Alta Velocitat ens ofereix els avantatges de la tecnologia de transport terrestre existent més moderna i eficaç per aconseguir-ho.
Afegir VIA Empresa com a font preferida de Google de forma gratuïta
Estigues informat amb les últimes notícies d'actualitat