Escolta l'article ara…
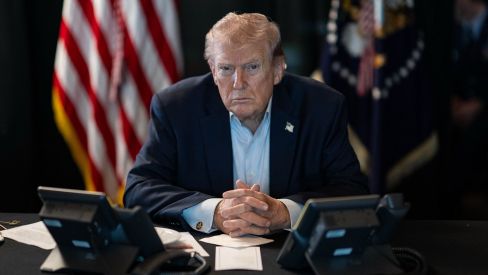
La victòria demòcrata a les eleccions del 3 de novembre, amb la recuperació del control de la Cambra de Representants i del Senat, obre una nova etapa als Estats Units. Però també ofereix una oportunitat per revisar una idea instal·lada en l’imaginari col·lectiu: que Donald Trump és el gran artífex del retorn de la indústria americana.
El lema Make America Great Again, els aranzels i els anuncis d’inversions han associat la reindustrialització a la seva figura. Ara bé, quan passem del relat a les polítiques concretes, la història és força més interessant.
Els Estats Units tenen una llarga tradició d’intervenció pública en el desenvolupament industrial i tecnològic. Habitualment, sentim a dir que a Europa som molt més intervencionistes i que, en canvi, l’administració pública americana és el màxim garant de l’economia de mercat i, en conseqüència, deixa fer i no s’hi posa en les decisions estratègiques de la indústria.
Això no és així; la mateixa assumpció dels riscos tecnològics o la compra pública de productes sofisticats han impulsat, històricament, el desenvolupament econòmic nord-americà (i global) a partir de la intervenció directa de l’administració pública. La creació del DARPA o la NASA el 1958 arran del “moment Sputnik” en són clars exemples. En l’etapa recent, Barack Obama va conduir el rescat i la reestructuració de General Motors (GM) i Chrysler, iniciats amb George W. Bush. El govern federal va arribar a controlar aproximadament el 61% de GM. I, el 2012, Obama va proposar la creació d’una xarxa d’instituts d’innovació manufacturera per connectar recerca i empreses, seguint l’exemple dels Instituts Fraunhofer alemanys. La preocupació per conservar i renovar la capacitat industrial ja era ben explícita.

El gran salt d’escala, però, va arribar amb Joe Biden. El 2022, la Chips and Science Act va assignar 52.700 milions de dòlars als semiconductors. Aquell mateix any, la Inflation Reduction Act (IRA) va preveure, inicialment, uns 369.000 milions per inversions industrials i d’infraestructures vinculades a clima i energia, principalment mitjançant incentius i bonificacions fiscals. Darrere d’un nom que remetia a la inflació, hi havia una aposta industrial: afavorir que bateries, components solars i altres tecnologies netes essencials es fabriquessin al país.
Era una manera d’utilitzar el pressupost públic i la fiscalitat per orientar decisions empresarials i compartir riscos. I convé recordar que la Chips Act va obtenir suport republicà. La rivalitat amb la Xina i la necessitat de reduir dependències han generat consensos que travessen la frontera entre partits i esdevenen prioritats nacionals. No a tot arreu ni en tot moment, és clar, però sí que va succei en aquell moment i en aquests aspectes vinculats tan clarament amb la “competitivitat nacional”.
Un bon exemple de l’efectivitat i audàcia de les polítiques de Biden es va produir el 10 d’agost de 2022: tot just l’endemà de la signatura de la Chips Act, les empreses de semiconductors Micron i Qualcomm anunciaven inversions per valor de 44.200 milions de dòlars per a la fabricació de semiconductors. És a dir: el govern dissenya un instrument (ben dotat econòmicament), el posa a disposició de la indústria per a compartir costos (riscos) i, l’endemà, el sector privat anuncia inversions massives en un sector i productes absolutament essencials per al conjunt de l’economia... I tot això sense un sol anunci d’aranzels ni amenaces de cap mena a tercers països. Sorprenent?
L’endemà de la signatura de la Chips Act, les empreses de semiconductors Micron i Qualcomm van anunciar inversions d'uns 44.200 milions de dòlars per a la fabricació de semiconductors
Una anàlisi publicada aquest octubre pel banc de la Reserva Federal de Kansas City situa el màxim de construcció industrial, en termes reals, el novembre de 2024, abans del retorn de Trump a la Casa Blanca. També adverteix que l’ampliació de capacitat productiva s’ha concentrat, bàsicament, en l’electrònica. Dades com aquesta ens demostren que ja hi havia inversió industrial induïda per l’administració pública abans de Trump, però seria prematur presentar-ho com una evidència de reindustrialització generalitzada.
L’acord anunciat l’agost de 2025 perquè el govern adquirís el 9,9% d’Intel per 8.900 milions de dòlars és un exemple d’intervenció directa de Trump per reforçar una empresa estratègica i protegir-la d’un context competitiu complicat per a la companyia. Però té un detall revelador: 5.700 milions provenien d’ajuts de la Chips Act, ja concedits i pendents de pagament en l’etapa anterior, i 3.200 milions del programa de defensa Secure Enclave, també basat en la Chips Act. Trump va convertir aquests recursos en participació accionarial. Així doncs, en essència podríem concloure que es va canviar l’instrument, però utilitzant bona part del finançament articulat en l’etapa Biden.
Canviar l’instrument té sentit polític, és obvi, però l’essència no ho fa. Tanmateix, això tampoc significa que les dues polítiques siguin equivalents: Trump ha donat més protagonisme als aranzels i a la negociació directa amb empreses, mentre desmuntava una part dels incentius a la transició energètica. La llei fiscal aprovada el juliol de 2025, per exemple, va anticipar la fi dels crèdits a la compra de vehicles elèctrics. Es pot intervenir molt en l’economia i, alhora, alterar les condicions sobre les quals s’havien decidit inversions a llarg termini. És a dir: el que és innegable és que Trump ha introduït a les polítiques una component addicional d’imprevisibilitat clara i ha caigut en contradiccions aparents entre polítiques i instruments.
Trump continuarà a la presidència; la lectura industrial que en faig és que la capacitat de sostenir compromisos serà tan rellevant com els recursos anunciats
Les noves majories demòcrates podran condicionar lleis i pressupostos a partir del gener de 2027. Això no comporta una restauració automàtica de l’agenda Biden: Trump continuarà a la presidència. La lectura industrial que en faig és que la capacitat de sostenir compromisos serà tan rellevant com els recursos anunciats.
Per a Europa i Catalunya, la lliçó que en podríem extreure és doble. Per una banda, hi ha aspectes de la política pública que són innegociables i haurien d’estar fora de tota baralla entre partits i la política industrial n’és un d’ells. Una altra cosa són els instruments concrets i prioritats nacionals: aquí cada partit pot lícitament introduir importants matisos. La segona lliçó que cal explicitar és que necessitem prioritats industrials, instruments ben dotats i continuïtat perquè les empreses puguin invertir. També hem de mesurar quin efecte produeixen els ajuts en termes de tecnologia, activitat industrial i cadenes de valor essencials. Les fàbriques triguen anys a construir-se. La política industrial hauria de tenir, com a mínim, la mateixa paciència.
Les prioritats de Trump i les dels demòcrates, com he mirat d’explicar en aquest article, no són tan diferents, en l’essencial. Potser, en el que queda de mandat republicà, podríem assistir a la modulació de les excentricitats trumpianes i al ressorgiment d’una política industrial efectiva però també assenyada... Wait and see.
Afegir VIA Empresa com a font preferida de Google de forma gratuïta
Estigues informat amb les últimes notícies d'actualitat