Escucha el artículo ahora…
La victoria demócrata en las elecciones del 3 de noviembre, con la recuperación del control de la Cámara de Representantes y del Senado, abre una nueva etapa en Estados Unidos. Pero también ofrece una oportunidad para revisar una idea instalada en el imaginario colectivo: que Donald Trump es el gran artífice del retorno de la industria americana.
El lema Make America Great Again, los aranceles y los anuncios de inversiones han asociado la reindustrialización a su figura. Ahora bien, cuando pasamos del relato a las políticas concretas, la historia es bastante más interesante.
Estados Unidos tiene una larga tradición de intervención pública en el desarrollo industrial y tecnológico. Habitualmente, oímos decir que en Europa somos mucho más intervencionistas y que, en cambio, la administración pública americana es el máximo garante de la economía de mercado y, en consecuencia, deja hacer y no se mete en las decisiones estratégicas de la industria.
Esto no es así; la misma asunción de los riesgos tecnológicos o la compra pública de productos sofisticados han impulsado, históricamente, el desarrollo económico norteamericano (y global) a partir de la intervención directa de la administración pública. La creación del DARPA o la NASA en 1958 a raíz del “momento Sputnik” son claros ejemplos de ello. En la etapa reciente, Barack Obama condujo el rescate y la reestructuración de General Motors (GM) y Chrysler, iniciados con George W. Bush. El gobierno federal llegó a controlar aproximadamente el 61% de GM. Y, en 2012, Obama propuso la creación de una red de institutos de innovación manufacturera para conectar investigación y empresas, siguiendo el ejemplo de los Institutos Fraunhofer alemanes. La preocupación por conservar y renovar la capacidad industrial ya era bien explícita.

El gran salto de escala, sin embargo, llegó con Joe Biden. En 2022, la Chips and Science Act asignó 52.700 millones de dólares a los semiconductores. Aquel mismo año, la Inflation Reduction Act (IRA) previó, inicialmente, unos 369.000 millones para inversiones industriales y de infraestructuras vinculadas a clima y energía, principalmente mediante incentivos y bonificaciones fiscales. Detrás de un nombre que remitía a la inflación, había una apuesta industrial: favorecer que baterías, componentes solares y otras tecnologías limpias esenciales se fabricaran en el país.
Era una manera de utilizar el presupuesto público y la fiscalidad para orientar decisiones empresariales y compartir riesgos. Y conviene recordar que la Chips Act obtuvo apoyo republicano. La rivalidad con China y la necesidad de reducir dependencias han generado consensos que atraviesan la frontera entre partidos y se convierten en prioridades nacionales. No en todas partes ni en todo momento, claro, pero sí que sucedió en aquel momento y en estos aspectos vinculados tan claramente con la “competitividad nacional”.
Un buen ejemplo de la efectividad y audacia de las políticas de Biden se produjo el 10 de agosto de 2022: justo al día siguiente de la firma de la Chips Act, las empresas de semiconductores Micron y Qualcomm anunciaban inversiones por valor de 44.200 millones de dólares para la fabricación de semiconductores. Es decir: el gobierno diseña un instrumento (bien dotado económicamente), lo pone a disposición de la industria para compartir costes (riesgos) y, al día siguiente, el sector privado anuncia inversiones masivas en un sector y productos absolutamente esenciales para el conjunto de la economía... Y todo esto sin un solo anuncio de aranceles ni amenazas de ningún tipo a terceros países. ¿Sorprendente?
Al día siguiente de la firma de la Chips Act, las empresas de semiconductores Micron y Qualcomm anunciaron inversiones de unos 44.200 millones de dólares para la fabricación de semiconductores
Un análisis publicado este octubre por el banco de la Reserva Federal de Kansas City sitúa el máximo de construcción industrial, en términos reales, en noviembre de 2024, antes del regreso de Trump a la Casa Blanca. También advierte que la ampliación de capacidad productiva se ha concentrado, básicamente, en la electrónica. Datos como este nos demuestran que ya había inversión industrial inducida por la administración pública antes de Trump, pero sería prematuro presentarlo como una evidencia de reindustrialización generalizada.
El acuerdo anunciado en agosto de 2025 para que el gobierno adquiriera el 9,9% de Intel por 8.900 millones de dólares es un ejemplo de intervención directa de Trump para reforzar una empresa estratégica y protegerla de un contexto competitivo complicado para la compañía. Pero tiene un detalle revelador: 5.700 millones provenían de ayudas de la Chips Act, ya concedidas y pendientes de pago en la etapa anterior, y 3.200 millones del programa de defensa Secure Enclave, también basado en la Chips Act. Trump convirtió estos recursos en participación accionarial. Así pues, en esencia podríamos concluir que se cambió el instrumento, pero utilizando buena parte de la financiación articulada en la etapa Biden.
Cambiar el instrumento tiene sentido político, es obvio, pero la esencia no lo hace. Sin embargo, esto tampoco significa que las dos políticas sean equivalentes: Trump ha dado más protagonismo a los aranceles y a la negociación directa con empresas, mientras desmantelaba una parte de los incentivos a la transición energética. La ley fiscal aprobada en julio de 2025, por ejemplo, anticipó el fin de los créditos a la compra de vehículos eléctricos. Se puede intervenir mucho en la economía y, a la vez, alterar las condiciones sobre las cuales se habían decidido inversiones a largo plazo. Es decir: lo innegable es que Trump ha introducido en las políticas un componente adicional de imprevisibilidad clara y ha caído en contradicciones aparentes entre políticas e instrumentos.
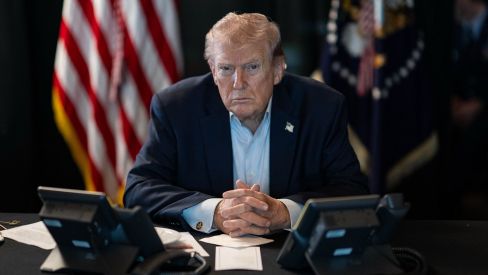
Trump continuará en la presidencia; la lectura industrial que hago es que la capacidad de sostener compromisos será tan relevante como los recursos anunciados
Las nuevas mayorías demócratas podrán condicionar leyes y presupuestos a partir de enero de 2027. Esto no conlleva una restauración automática de la agenda Biden: Trump continuará en la presidencia. La lectura industrial que hago es que la capacidad de sostener compromisos será tan relevante como los recursos anunciados.
Para Europa y Catalunya, la lección que podríamos extraer es doble. Por un lado, hay aspectos de la política pública que son innegociables y deberían estar fuera de toda disputa entre partidos y la política industrial es uno de ellos. Otra cosa son los instrumentos concretos y prioridades nacionales: aquí cada partido puede lícitamente introducir importantes matices. La segunda lección que hay que explicitar es que necesitamos prioridades industriales, instrumentos bien dotados y continuidad para que las empresas puedan invertir. También debemos medir qué efecto producen las ayudas en términos de tecnología, actividad industrial y cadenas de valor esenciales. Las fábricas tardan años en construirse. La política industrial debería tener, como mínimo, la misma paciencia.
Las prioridades de Trump y las de los demócratas, como he tratado de explicar en este artículo, no son tan diferentes, en lo esencial. Quizás, en lo que queda de mandato republicano, podríamos asistir a la modulación de las excentricidades trumpianas y al resurgimiento de una política industrial efectiva pero también sensata... Wait and see.
Añadir VIA Empresa como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad