Escolta l'article ara…
Europa perd terreny en la innovació respecte als seus competidors globals. Basats en els darrers índexs de referència, el European Innovation Scoreboard (EIS) i el Global Innovation Index 2026 (GII 2026), el món innova més de pressa. I veiem que la innovació a la Unió Europea (UE) continua fallant en el tram en què les bones idees es converteixen en empreses d'abast global.
Una primera ullada als resultats de l'EIS 2026 ens mostra que Suècia, Dinamarca i els Països Baixos continuen liderant la innovació a la UE i que són qualificats de "líders en innovació". A l'EIS, els països es classifiquen en quatre grups, en funció del seu índex d'innovació en relació amb la mitjana de la UE.
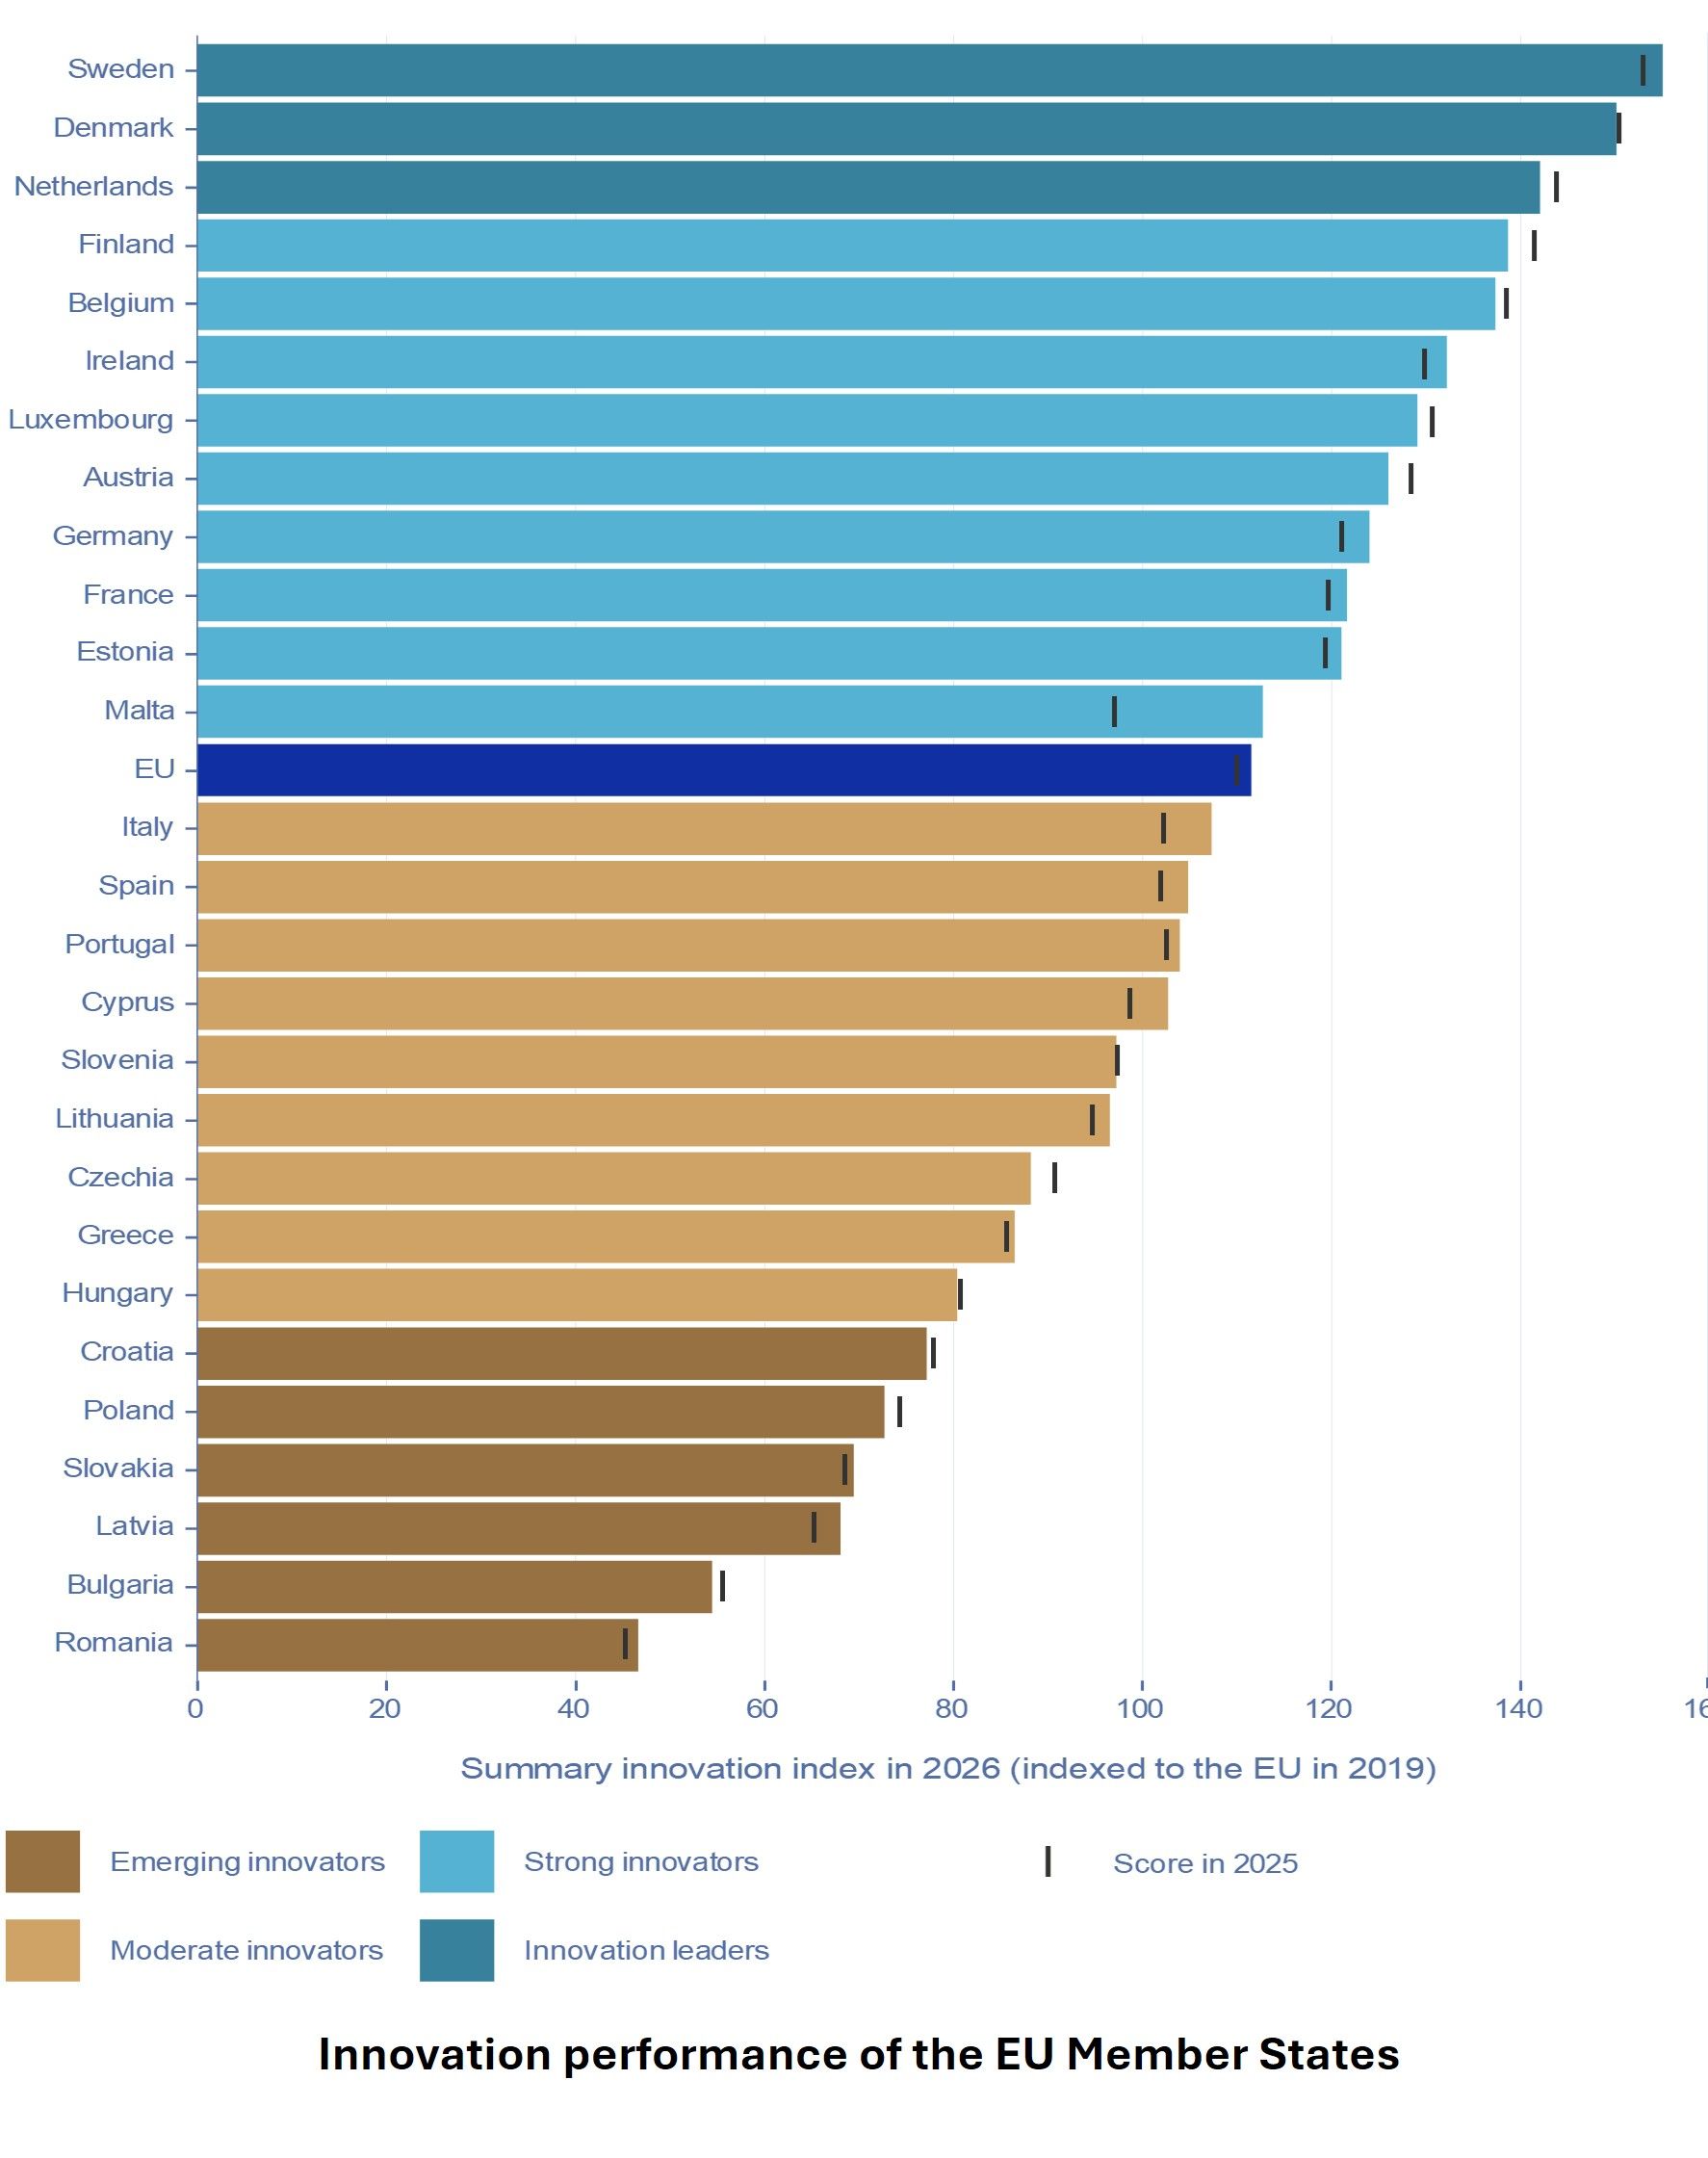
El primer el formen els països indicats, amb un índex per sobre del 125% de la mitjana de la UE. Al gràfic segueixen, com a segon grup (blau clar) els "innovadors forts", amb un índex superior, de 100% a 125%. El tercer (marró clar), en el que està Espanya, com a "innovadors moderats", amb un índex inferior a la mitjana i fins al 70%. I, finalment, en marró fosc, trobem el quart: els "innovadors emergents”, per sota del 70% de la mitjana. Espanya, ocupa el catorzè lloc dels Vint-i-set, mentre que el 2019 ocupava el dinovè.
Una millora real que amaga una Europa de “dues velocitats”
Des de l'any base (2019), tots els països han millorat l'índex; no obstant això, la magnitud d'aquests augments varia considerablement. Parlar de la innovació europea oculta, en realitat, una heterogeneïtat interna molt important.
Lituània (+19,7), Polònia (+16,3), Itàlia (+15,0), Grècia (+14,6) i Espanya (+14,1) encapçalen les pujades. A l'extrem oposat, Alemanya (+5,7), Dinamarca (+6,2), els Països Baixos (+7,1) i Finlàndia (+8,3) i Suècia (7,6%) avancen per sota de la mitjana, i Luxemburg amb prou feines es mou (+0,5).
Ho podem veure positivament: la part baixa convergeix, i això vol dir cohesió. Però, per una altra banda, la convergència no empeny la frontera alta, si ho comparem amb les altres àrees globals.

L'EIS incorpora, com el GII, altres estats veïns
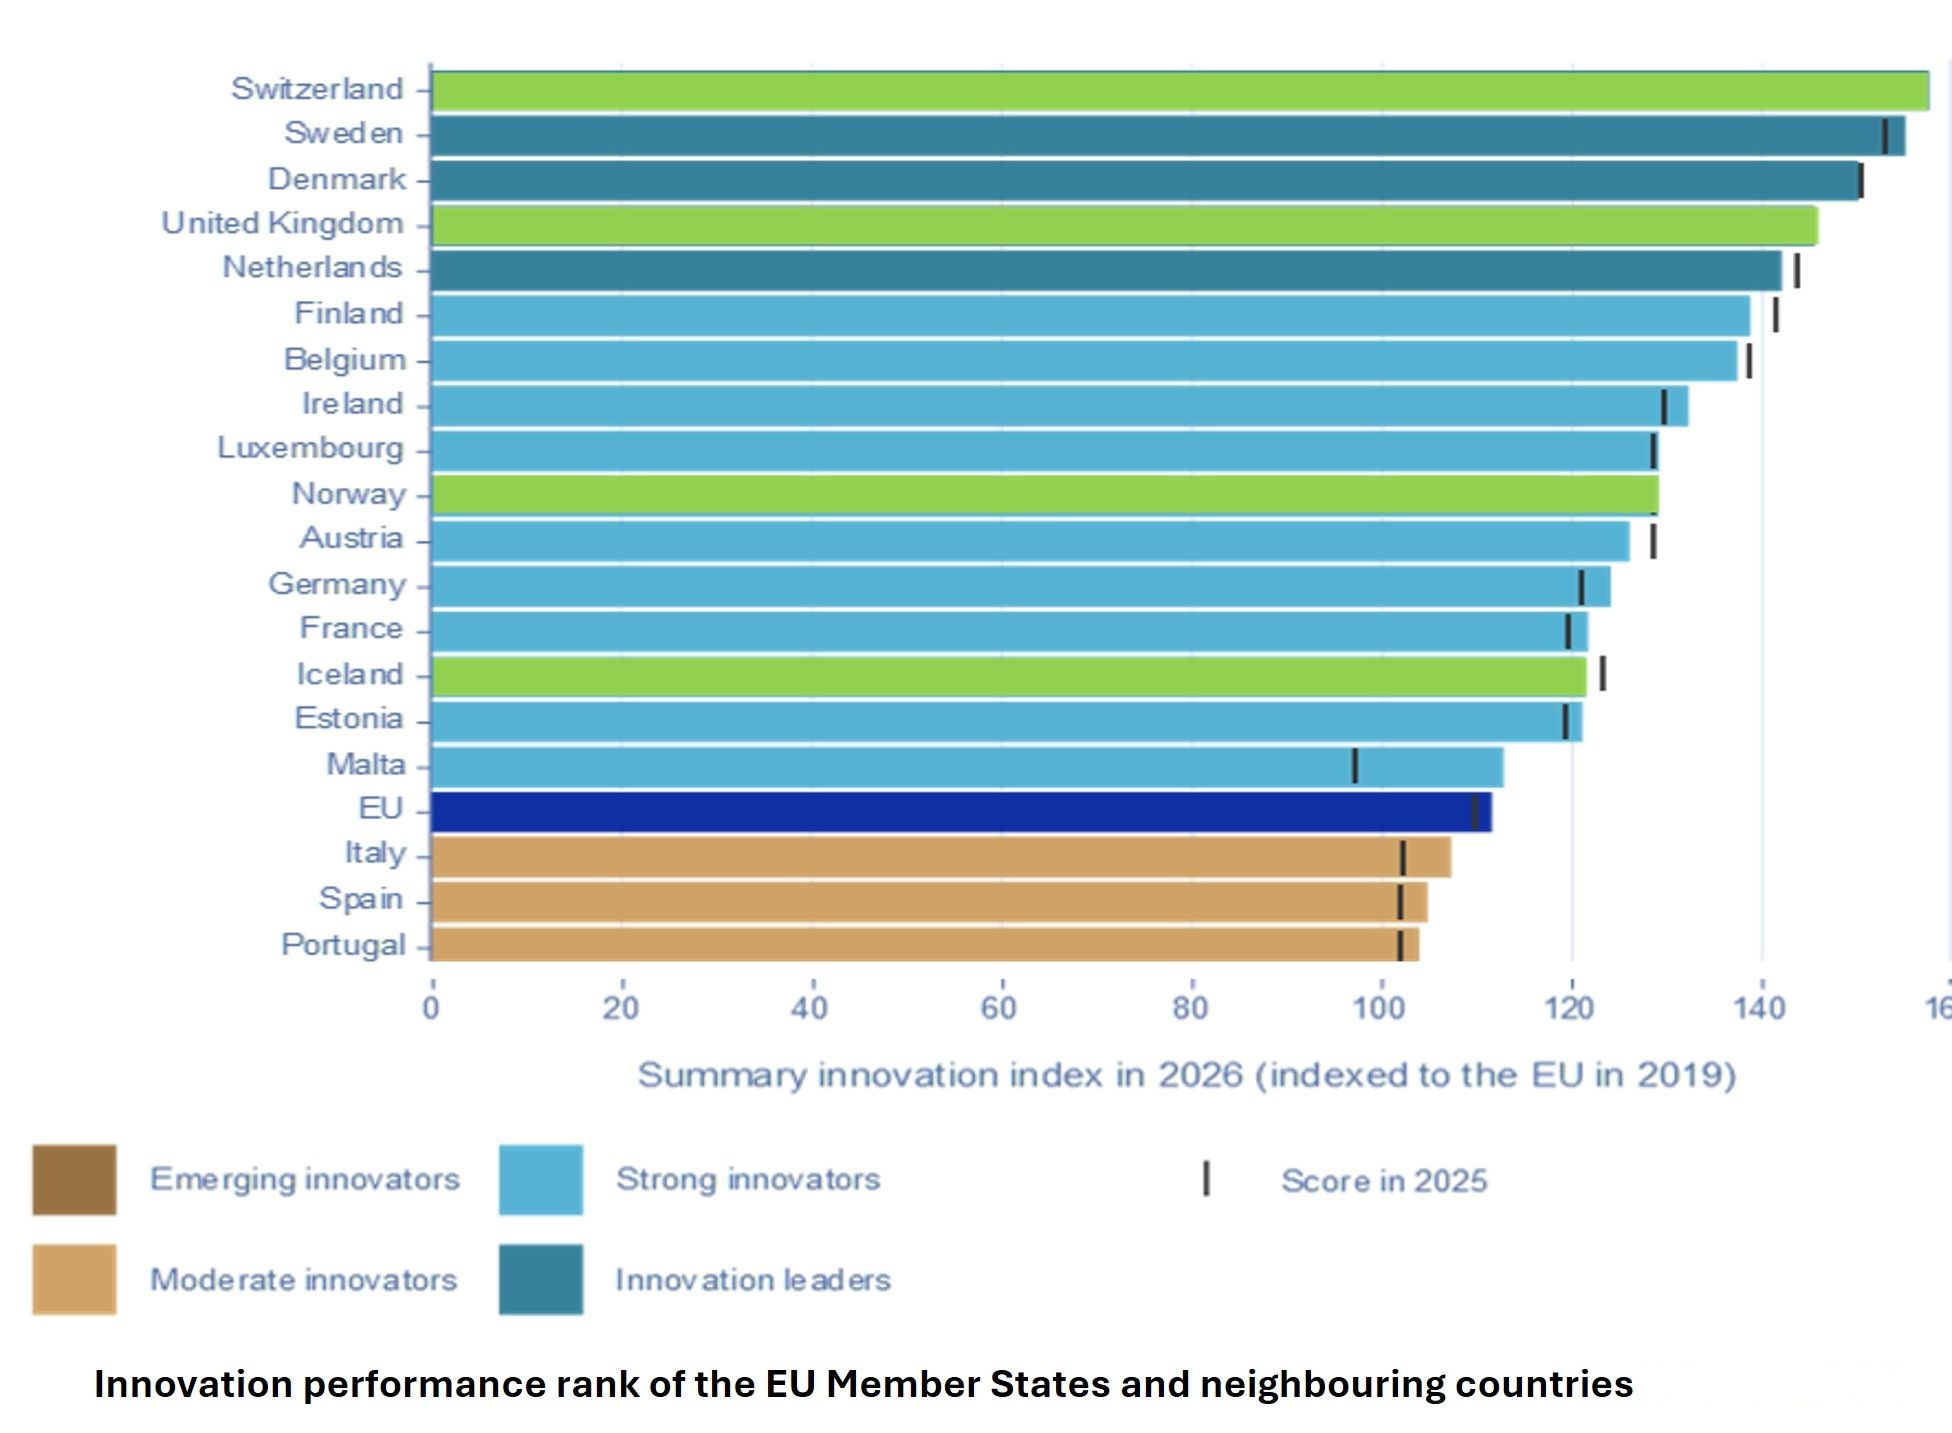
Al seu torn, Suïssa torna a encapçalar el rànquing ampliat de l'EIS per novè any consecutiu, amb un 141,3% de la mitjana de la UE, i el GII la situa primera per setzena vegada. Tanmateix, el seu avenç des del 2019 és de només 1,5 punts.
Al gràfic següent es veu la part superior del gràfic anterior, on s'incorporen Suïssa i el Regne Unit com a líders (color verd), i Noruega i Islàndia en posicions intermèdies.
L'EIS assenyala debilitats comunes: el suport públic a l'R+D empresarial la col·loca al lloc 26 de 40 països, i han retrocedit les exportacions tecnològiques i les sol·licituds de marques.
El Global Innovation Index (GII)
D'altra banda, el GII analitza el rendiment de “l’ecosistema d’innovació” de 132 economies i estudia les tendències més recents de la innovació a escala mundial.
Els resultats són per països i no hi ha una agrupació com a UE, però veiem que entre els 30 primers, figuren dinou europeus i quinze pertanyen a la UE.
El Regne Unit, Noruega i Islàndia superen la mitjana de la UE. El cas britànic és el més interessant: és sisè al GII (era quart el 2020), amb un sistema molt eficient (desè en inputs, quart en outputs) i presenta Cambridge i Oxford entre els clústers més intensius del món per habitant. Mentrestant, Noruega ocupa el lloc 21, un menys que el 2020.
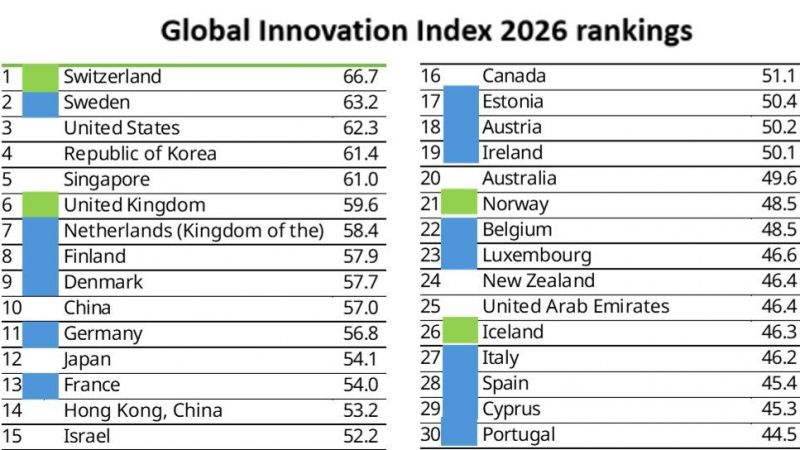
Comparativa metodològica de l'EIS i el GII
Cal dir, però, que la metodologia i els indicadors usats pel GII no són els mateixos que a l'EIS. Per tant, els dos índexs no són comparables. Per comprendre les conclusions, hem d'entendre per què un país pot destacar en un índex i flaquejar en un altre: l'EIS està dissenyat fonamentalment per comparar els sistemes europeus i presenta sempre valors relatius a la UE = 100 cada any. Així mateix, analitza els competidors de la resta d'Europa i globals respecte a la referència europea, s'enfoca més a indicadors estructurals interns, condicions marc i sinergies públiques i privades dels ecosistemes estatals.
Per una altra banda, els indicadors de l’índex GII s’organitzen en dos subíndexs: inputs a la innovació i outputs. Els primers inclouen cinc pilars: institucions, capital humà i investigació, infraestructura, sofisticació del mercat i sofisticació empresarial. Els outputs, en canvi, són els resultats de la innovació: producció de coneixement i tecnologia i creació de resultats econòmics i intangibles. Els valors de l'índex varien entre 0 i 100.
La UE i l'entorn global el 2026
Per avaluar l’evolució de cada zona en els darrers sis anys, ho hem de fer amb dades dels dos índexs, de manera que tenim dues gràfiques diferents. Les dades de l'EIS són contundents, com veiem en el gràfic:
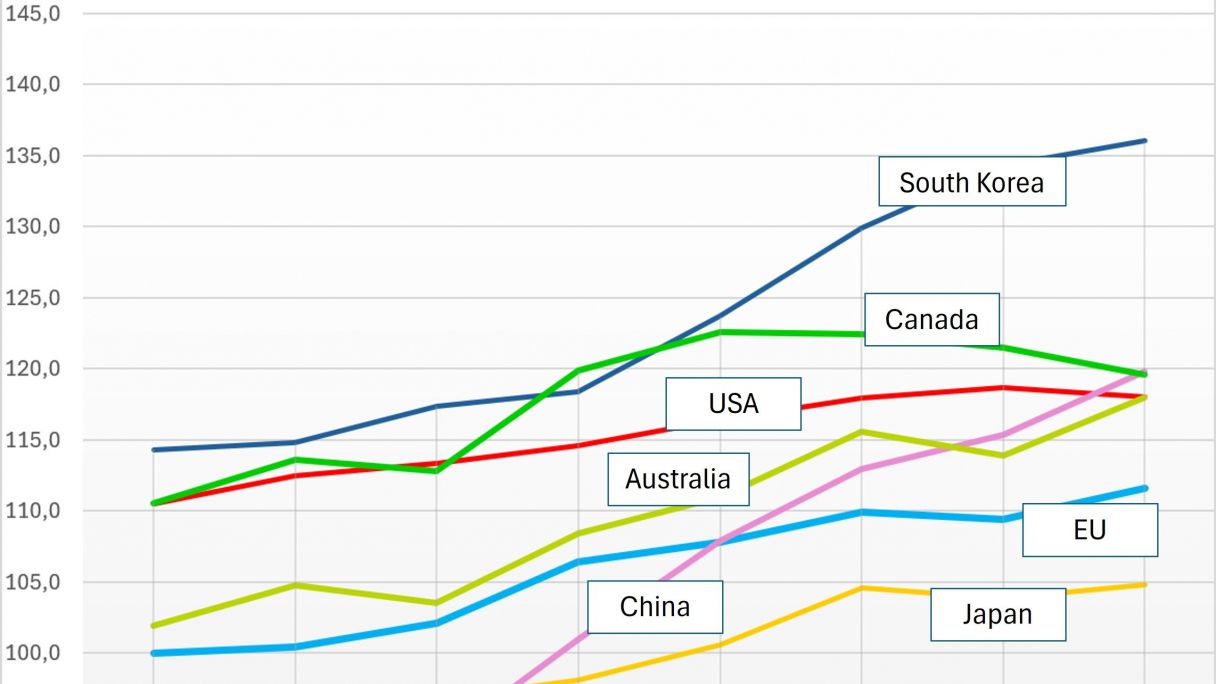
Corea del Sud és el competidor més innovador, un 21,9% per sobre de la mitjana de la UE. La Xina, el Canadà, Austràlia i els Estats Units també superen la UE. Entre el 2019 i el 2026 tots milloren, però la Xina, Corea del Sud i Austràlia amplien el seu avantatge sobre Europa. L'últim any, la UE ha retallat distància amb els EUA i el Canadà, però l'ha perdut amb la Xina i Corea. El Japó, al seu torn, continua per sota de la UE en aquest índex.
Des del 2019, el suport públic a l'R+D empresarial ha crescut més a la Xina, els EUA i al Canadà que a la UE, segons l'EIS
L'EIS apunta una causa concreta: des del 2019, el suport públic a l'R+D empresarial ha crescut més a la Xina, els EUA i al Canadà que a la UE, mentre que la despesa empresarial a R+D ha repuntat més als EUA, la Xina, el Japó i Corea del Sud. La bretxa s'obre, doncs, en la inversió privada i en com la política pública l'estimula.
Amb l’índex del GII 2026, la cosa es veu una mica diferent.
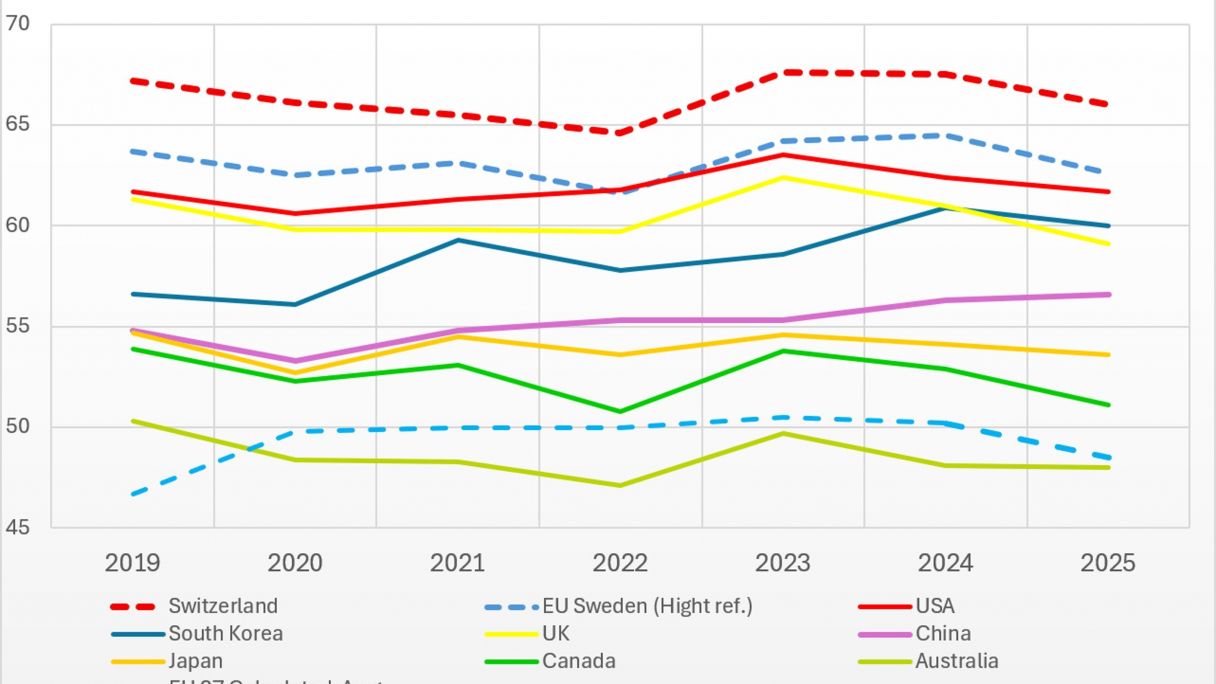
En aquest cas, atès que no hi ha una dada agregada per a la UE sinó per països, hem utilitzat, d’una banda, els valors de Suècia com a líder de la UE, i d’altra, la mitjana calculada d'un dels 27 països de la UE.
Els resultats d’aquesta mitjana (UE) mostren estabilitat, però allunyada de les altres potències: Suïssa i Suècia mantenen el lideratge en tot el període, els Estats Units estan per sota, seguits del Regne Unit, a qui Corea del Sud supera i la Xina progressa i entra per primera vegada al top 10 mundial. El Japó i el Canadà estan per sota. Corea, mentrestant, apareix molt per sota del rànquing de l'EIS.
L’evolució amb els dos índexs queda més patent en xifres del creixement acumulat dels sis anys que mostra la taula següent:
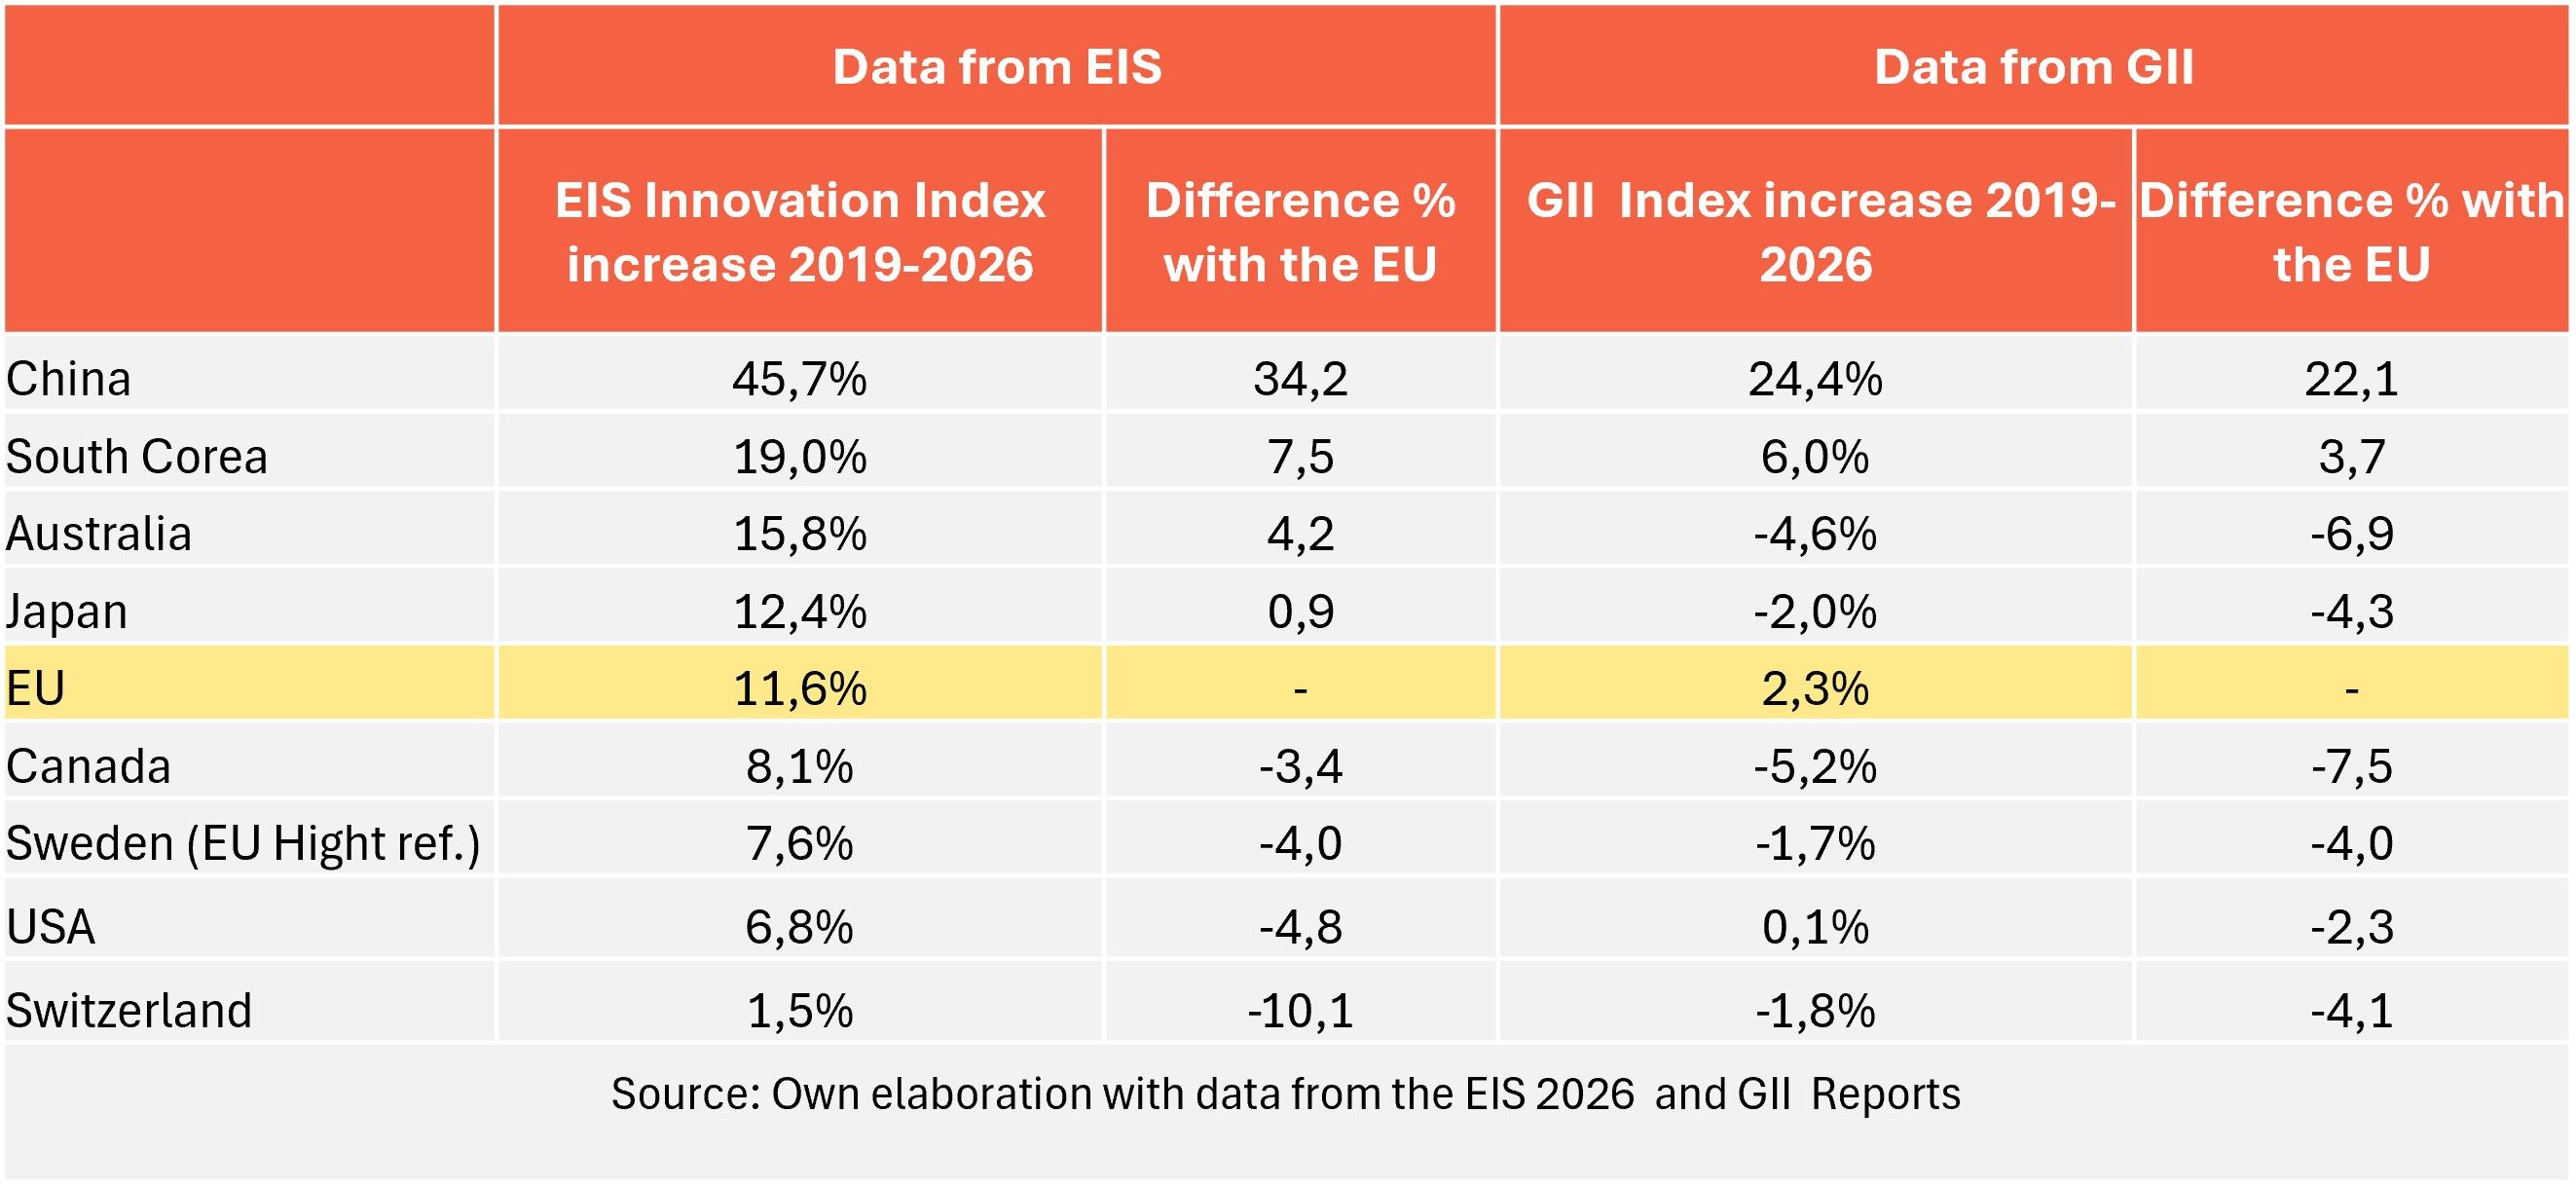
Per cada grup de dades, la columna de l’esquerra indica el creixement en percentatge (%) de l'índex respecte al valor de 2019. A l'altre cantó es mostra la diferència de creixement de cada país respecte a la UE.
Què ens diuen conjuntament els dos índexs?
Darrere les dades hi ha models socials diferents.
Per una banda, Corea del Sud lidera el rànquing de l'EIS i surt més afavorit que en el del GII, on ocupa el quart lloc. És la primera del món en R+D realitzada per empreses privades, en investigadors a les empreses privades i en patents internacionals per origen de l'inventor, segona en nombre d’investigadors i amb una despesa total d'R+D del 5,1% del PIB, segons l'Organització Mundial de la Propietat Intel·lectual (WIPO, per les seves sigles en anglès).
Probablement és el cas més útil per comparar amb Europa. No es limita a tenir alt nivell d'R+D, sinó que sap transformar-lo en indústria d’èxit.
Corea del Sud no es limita a tenir alt nivell d'R+D, sinó que sap transformar-lo en indústria d’èxit
També cal destacar l'avenç de la Xina, que és l'única economia de renda mitjana (entre les 30 primeres): va superar els EUA en despesa total en R+D en 2025 (OMPI); ocupa el cinquè lloc en outputs davant del 22è en inputs. Tant l'EIS com el GII mostren que ha superat el Japó i diversos blocs occidentals. La seva estratègia combina R+D i política industrial; inversió pública; fabricació i exportacions d'alta tecnologia; patents, grans clústers i suport a sectors estratègics. Això és important perquè demostra que la política industrial i la política d'innovació es poden reforçar mútuament (WIPO).
Els EUA, d'altra banda, continuen sent la gran potència d'innovació per la seva dimensió. Lideren en sofisticació de mercat, capital risc en fases tardanes i valoració d'unicorns, i té les millors universitats, tot i que la seva puntuació del 2025 és pràcticament la mateixa que el 2019. Domina la captació de venture capital i una escala massiva en sectors disruptius com la IA.
El Japó, mentrestant, és el primer en complexitat productiva i exportadora. Manté una posició moderada, és el dotzè al GII i mostra encara una evolució lenta.
En aquest sentit, també cal observar que:
- Suïssa i Suècia romanen al més alt nivell mundial en innovació
- El Canadà té una bona base científica i financera, però també presenta problemes per convertir aquests inputs en outputs
- Austràlia té excel·lents universitats i producció científica, però menor capacitat per desenvolupar empreses tecnològiques
- El Regne Unit resulta interessant, perquè manté una evolució molt semblant als EUA, però una mica per sota. El GII destaca, a més, la seva eficiència per transformar inputs d'innovació a l'economia real

Inversions en ciència i tecnologia
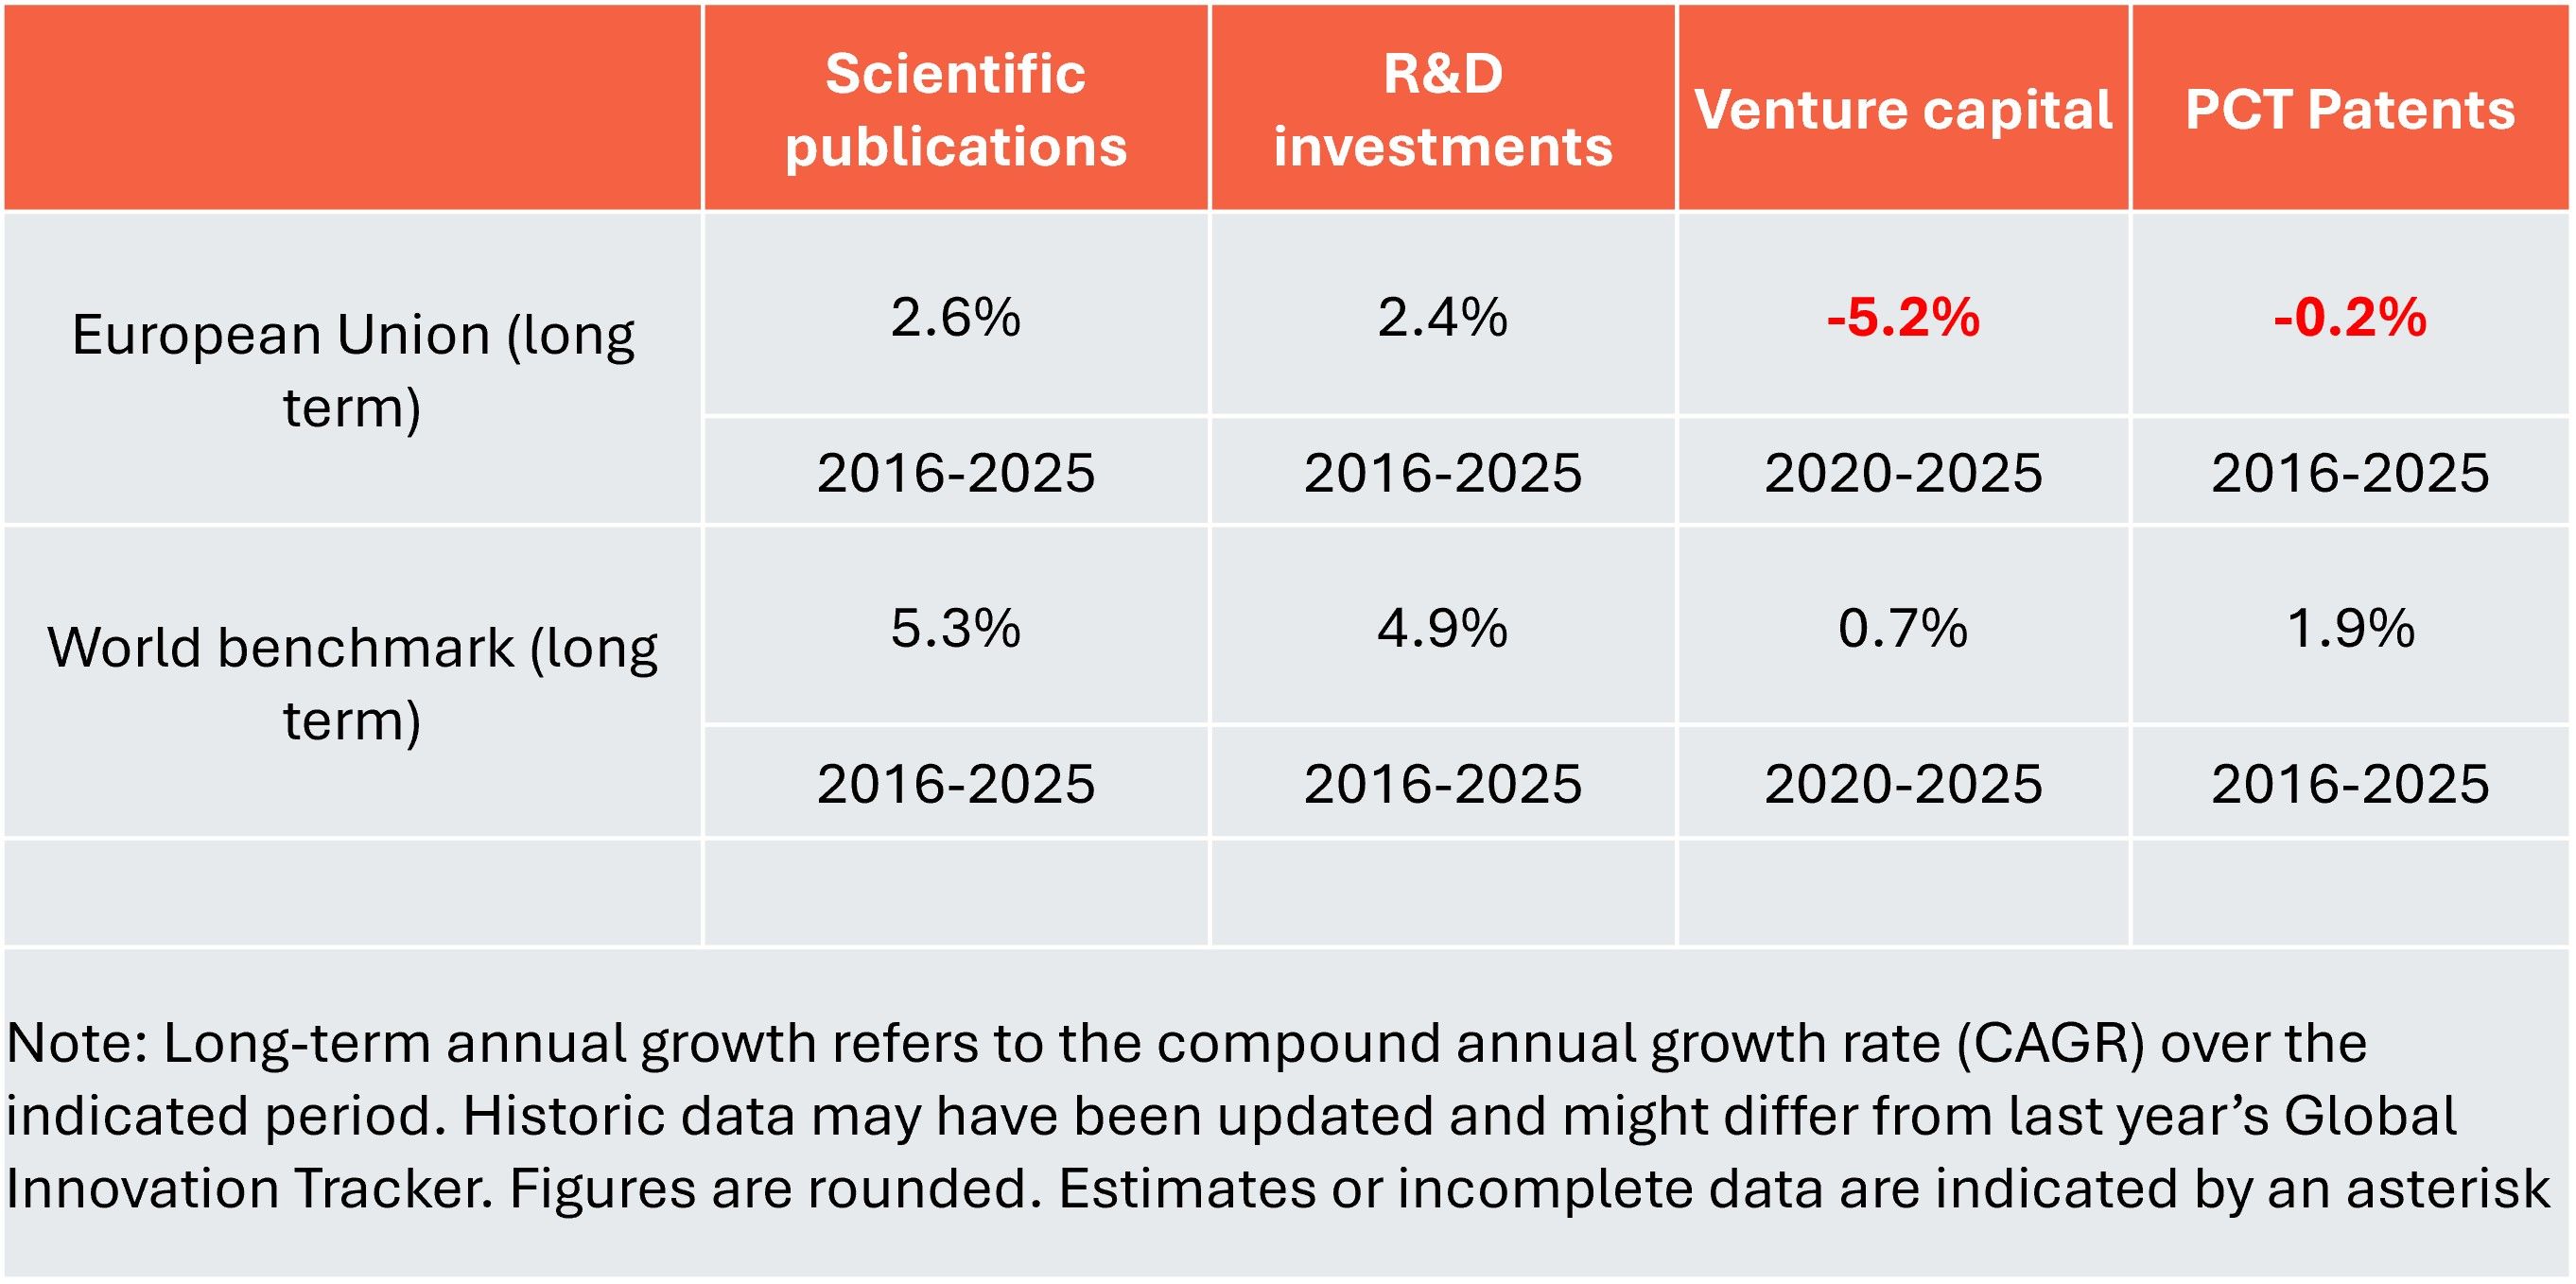
El creixement d’inversions empresarials en ciència i tecnologia de la UE és clarament inferior als altres competidors globals. En el cas de capital risc i patents, a més, és negatiu. És evident que aquest és un punt feble; segurament, l’únic notable en els inputs a la innovació.
L'estancament relatiu de la UE
Tot i que la UE acumula un creixement sostingut a llarg termini, entre el 2022 i el 2025 ha patit una desacceleració. El seu ritme és més lent que l'empenta asiàtica i augmenta distàncies respecte a competidors globals.
Tanmateix, la UE no és una regió tecnològicament endarrerida, ja que Europa concentra quantitat de països capdavanters en innovació. Al GII, per exemple, la UE té quinze economies entre les 30 primeres i quatre entre les deu primeres (sis d'elles, europees), d'acord amb la WIPO.
El problema és la transformació de coneixement innovador en creixement empresarial. Per tant, es tracta d'escalar, atès que la ciència, el talent i les institucions són un avantatge real.
On es trenca la cadena de la innovació?
La cadena es trenca en el pas al capital i al mercat, i aquí és on s'escapen les empreses. El mateix GII ho formula així: “El repte central d'Europa és convertir la investigació i la indústria en empreses de creixement ràpid, finançament per escalar, tecnologies, comercialització i productivitat. Els indicadors de resultats de l'EIS mesuren coneixement i alguns outputs, no quotes de mercat, i per això poden oferir una imatge d’Europa més favorable”.
Cap empresa de la UE amb capitalització superior a 100.000 milions d'euros s'ha creat des de zero els darrers 50 anys
Algunes dades són consistents Entre el 2008 i el 2021, prop del 30% dels unicorns fundats a Europa va traslladar la seva seu a l'estranger. Un estudi del Banc Europeu d'Inversions (BEI) estima que al voltant del 85% als EUA.
Cap empresa de la UE amb capitalització superior a 100.000 milions d'euros s'ha creat des de zero els darrers 50 anys, mentre que les sis empreses nord-americanes que superen el bilió d'euros van néixer durant aquest període. El GII 2026 dedica el capítol temàtic a les startups de ciència profunda.
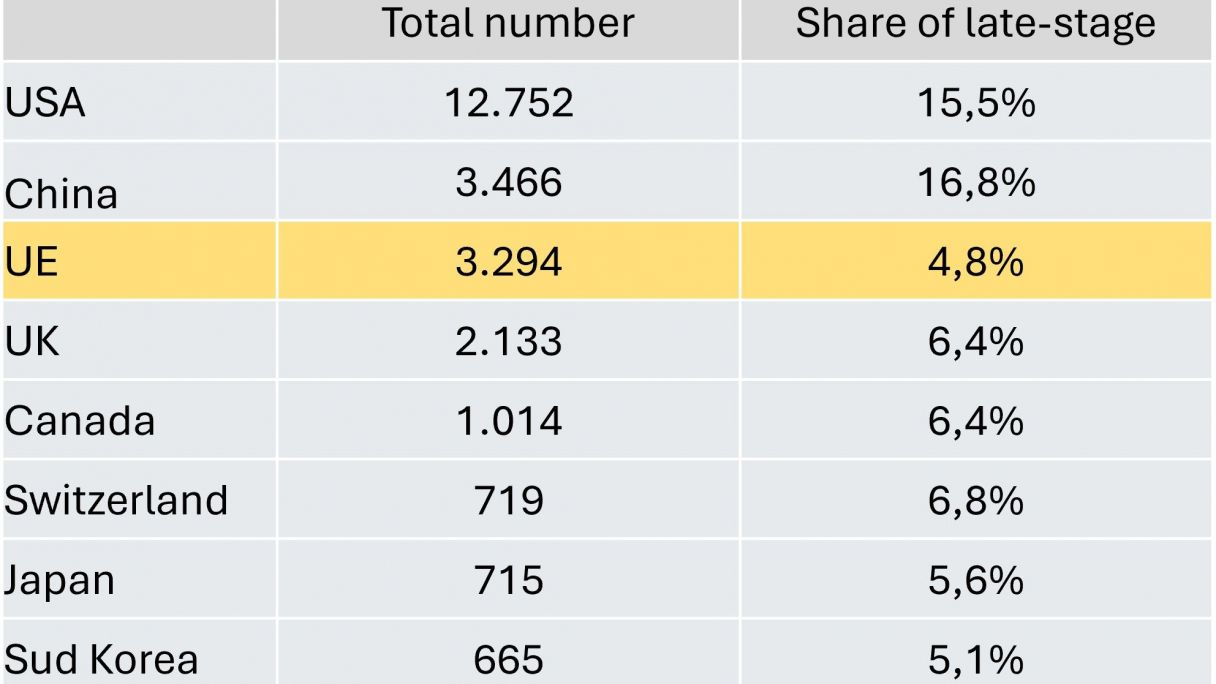
Comptabilitza més de 30.000 des de l'any 2000 de les quals...
- La UE se situa en tercer lloc, però el percentatge d'aquelles que arriben a l’última etapa és molt més baix
- Sorprèn la posició d’Espanya, amb xifres inicials altes, però amb un percentatge de realització encara més baix que la UE
La conclusió és que el problema europeu no està en cap dels dos extrems, sinó a la part final de la cadena i, dins dels inputs, a la inversió privada. La notícia, doncs, és bona a mitges: el que és difícil de construir (ciència, talent, institucions) existeix, i el que falta és, en gran part, una qüestió de mercat de capitals, marc legal i escala.
Innovar en temps de turbulència
En aquest sentit, el mateix EIS 2026 reconeix que l'agenda d'innovació d'Europa està afectada per l’entorn global més inestable i disputat de les darreres dècades. La rivalitat geopolítica, la fragmentació econòmica, la cadena de subministrament, el ràpid canvi tecnològic, etc. estan remodelant les condicions en què operen les empreses i les institucions. En aquest context, millorar el rendiment de la innovació és cada cop més una condició per a la competitivitat, la resiliència i la capacitat d'Europa en el seu propi interès estratègic.
Europa té la necessitat de millorar els resultats en innovació per mantenir el ritme competencial tecnològic mundial. Això és crític en àrees on convergeixen la innovació i la dependència estratègica.
Tot plegat suposa millorar les condicions perquè el coneixement es transformi en productes, inversió productiva i empreses de ràpid creixement. Aprofitar millor les fortaleses de la Unió, i garantir alhora que les empreses innovadores puguin accedir a finançament, per traslladar aquestes fortaleses en lideratge empresarial, guanys en productivitat i valor afegit.
Afegir VIA Empresa com a font preferida de Google de forma gratuïta
Estigues informat amb les últimes notícies d'actualitat