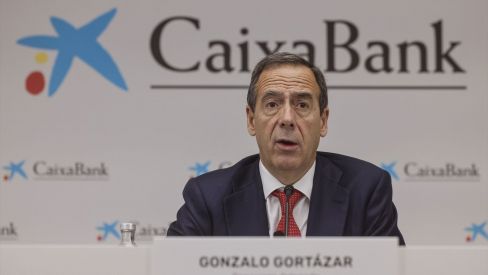
El consejero delegado de CaixaBank, Gonzalo Gortázar, no ve con buenos ojos superar el 80% de endeudamiento hipotecario como norma general. El ejecutivo lo ha expresado con contundencia este viernes, durante la presentación de resultados trimestrales de la entidad en Valencia, en la que el banco catalán ha exhibido un buen momento financiero al aumentar el beneficio un 12,9% interanual. Tanto es así, que Gortázar ha comparado esta práctica con una irresponsabilidad del alcance de la crisis de 2008. "Nadie en su sano juicio quiere poner el sistema financiero en una situación similar", ha espetado.
El dirigente ha aclarado que los bancos no requieren ninguna autorización de los gobiernos para conceder préstamos hipotecarios por encima del 80%, sino que la norma obedece más bien a un "modus operandi" sectorial. "Sabemos que uno de los factores que correlaciona con problemas de pago son los loan to value", es decir, la proporción del valor del préstamo sobre el valor del activo comprado. "A partir del 80% se produce un empeoramiento notable", ha avisado.
Con todo, esto no quiere decir que los bancos no puedan conceder por encima de este porcentaje; de hecho, Gortázar ha recordado que hay "muchos préstamos" que se están otorgando por encima de la referencia. Sin embargo, recomienda que estos casos sean producto del "arte y la ciencia de saber a quién prestar y a quién no": "No le tienes que dar un préstamo a alguien que no lo podrá pagar, porque lo pondrás en una situación difícil", ha añadido.

La crisis de la vivienda ha protagonizado la sesión, y ha sido la única de las cuestiones de actualidad en que el primer ejecutivo de CaixaBank se ha querido posicionar. Gortázar no ha respondido a ninguna pregunta relacionada con las elecciones generales del 29 de noviembre: se ha negado a valorar tanto el futuro del impuesto a la banca como la posible venta de la participación del Fondo de Reestructuración Ordenada Bancaria (FROB), que posee un 18,25% del banco y que está controlado por el gobierno español.
De la misma manera, tampoco ha entrado en detalles sobre las posibilidades de Pablo Hernández de Cos de presidir el Banco Central Europeo (BCE) en sustitución de Christine Lagarde —si bien ha avalado su hipotética designación—, ni en cuanto a la posible compra de Cetelem por unos 1.000 millones de euros, lo cual impulsaría su plan estratégico en el ámbito del automóvil y puntos de venta.
Con la vivienda, Gortázar ha pedido "entender que no estamos construyendo suficientes casas como economía", circunstancia que vincula al hecho de que los bancos no estén financiando suficientes viviendas. El dirigente se ha desmarcado de otra hipótesis aseverando que hay "financiación a espuertas", pero ha avanzado que la nueva producción hipotecaria descenderá a causa del incremento de precios. Más tarde, ha detallado que se está produciendo una desaceleración del número de transacciones, si bien el importe de estas ha aumentado a causa de la escalada inflacionaria.
Gortázar (CaixaBank): "Ganamos poquita cuota y no queremos ganar 'muchita' porque normalmente quiere decir que cometemos errores"
Según el consejero delegado de CaixaBank, todo ello responde a la clásica ley de la oferta y la demanda. "Para bajar los precios tenemos que construir más, no hay ningún otro camino", ha remachado. Acto seguido, ha matizado que, en realidad, también hay espacio para más acciones: "Tenemos que proteger a personas vulnerables y que sea una cooperación público-privada; el sector tiene que actuar con una visión de medio-largo plazo, y al final del todo tiene que haber una intervención del sector público, porque el privado no tiene determinadas funciones de asistencia".
En el caso de CaixaBank, la entidad ha ganado un 0,17% de cuota de mercado, que se suma al 25% con el que lidera el mercado hipotecario español. "Ganamos poquita cuota y no queremos ganar muchita porque normalmente quiere decir que cometemos errores", ha explicado. Su liderazgo en este sector permanece indiscutible, a pesar de que la composición de su cartera ha dado un giro de 180 grados en un lustro: el tipo fijo ha pasado de representar el 20% en 2021 al 60% del total que concentra hoy.
En esta línea, el primer ejecutivo ha recordado que su banco se encuentra en un mercado competitivo, con el segundo tipo más bajo de la eurozona (2,76%), después de Bulgaria y siete décimas por debajo de la media (3,4%). "Lo que tenemos que hacer es incentivar la construcción de viviendas para que esto se equilibre", ha reiterado.
No preocupan ni la IA ni la bolsa
Este año, la inteligencia artificial ha impulsado la contratación de personal en el grupo, especialmente a raíz de los 500 ingenieros que se incorporaron a la división CaixaBank Tech a principios de año. En su plan estratégico 2025-2027, CaixaBank se fijó alcanzar los 2.000 trabajadores en esta filial; además, durante la comparecencia, Gortázar ha resaltado que su entidad ha fichado a 800 profesionales en el último año, contrariamente a las expectativas que generaba la irrupción de la IA.
"En CaixaBank no nos hemos encontrado con que sobren personas", ha apuntado el banquero, al tiempo que ha descartado prejubilaciones. De hecho, considera que esta disrupción ha abierto "muchísimas puertas" y que ha resignificado la idea de productividad: "Estamos viendo que ser más productivos no se debe equiparar a reducir empleados, sino que podemos hacer muchísimas más cosas con la misma masa". De acuerdo con los cálculos de la compañía, desde 2023 se han contratado unas 5.200 personas, todo ello en medio de la revolución de la IA.

La otra nota discordante de la rueda de prensa ha sido la reacción de los mercados a los resultados de la gran banca estatal. Esta semana, Santander y BBVA, los grandes competidores de CaixaBank, acumulan pérdidas del orden del 6% y el 4% respectivamente, coincidiendo con la publicación de sendos balances, que han sido muy positivos. CaixaBank ha sido la excepción: sus 4.962 millones de euros de beneficio han catapultado la acción cerca de un 2% este viernes.
Como acostumbran a hacer sus homólogos, Gortázar ha optado por restar importancia a las dinámicas intradía. "Los resultados no se comparan según si son buenos o no, sino con las expectativas", ha opinado. Ahora bien, el ejecutivo sí que ha admitido que hay "cierto grado de nerviosismo" en las bolsas a causa de la inestabilidad de los precios de la energía y la guerra de Irán.
CaixaBank ha sido el único de los tres grandes bancos que ha tenido una recepción positiva en el Ibex-35
Precisamente a raíz de esta incertidumbre, el consejero delegado de CaixaBank ha previsto entre dos y tres subidas más de tipos entre diciembre de 2026 e inicios de 2027, que llevarían la tasa de referencia hasta entre el 3% y el 3,25%. A priori, a corto plazo el aumento del precio del dinero tendrá un impacto positivo en la cuenta de resultados de las entidades financieras, que recogen el efecto de estas subidas en el indicador del margen de intereses. Según Gortázar, es demasiado pronto para hacer una previsión de cómo resultará el próximo año; sin embargo, no hay que esperar un "cambio de tono" en el caso de la banca.
Añadir VIA Empresa como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad