
Escucha el artículo ahora…
Afirmar que la salud es una profesión feminizada es como decir que la noche es oscura. Todas las estadísticas nos apuntan hacia esta realidad: según el Cens de població i habitatges de 2023, publicado este octubre por el Institut d'Estadística de Catalunya (Idescat), un 76% de los 296.617 profesionales dedicados a las actividades sanitarias y de servicios sociales son mujeres. En el Sistema sanitari integral d'utilització pública de Catalunya (Siscat), el porcentaje de trabajadoras era del 75% en 2024, de acuerdo con las cifras del Departament de Salut, pero el porcentaje caía hasta el 62% en posiciones de mando, y hasta el 37% en los puestos de máxima responsabilidad, como gerencias y direcciones generales.
Este desequilibrio en las altas esferas lo encontramos también dentro del mundo empresarial especializado en salud. De acuerdo con el Informe de la BioRegió 2025, publicado por Biocat en febrero de 2026, un 32% de las 202 startups especializadas fundadas desde 2016 contaban con al menos una mujer en el equipo fundador.

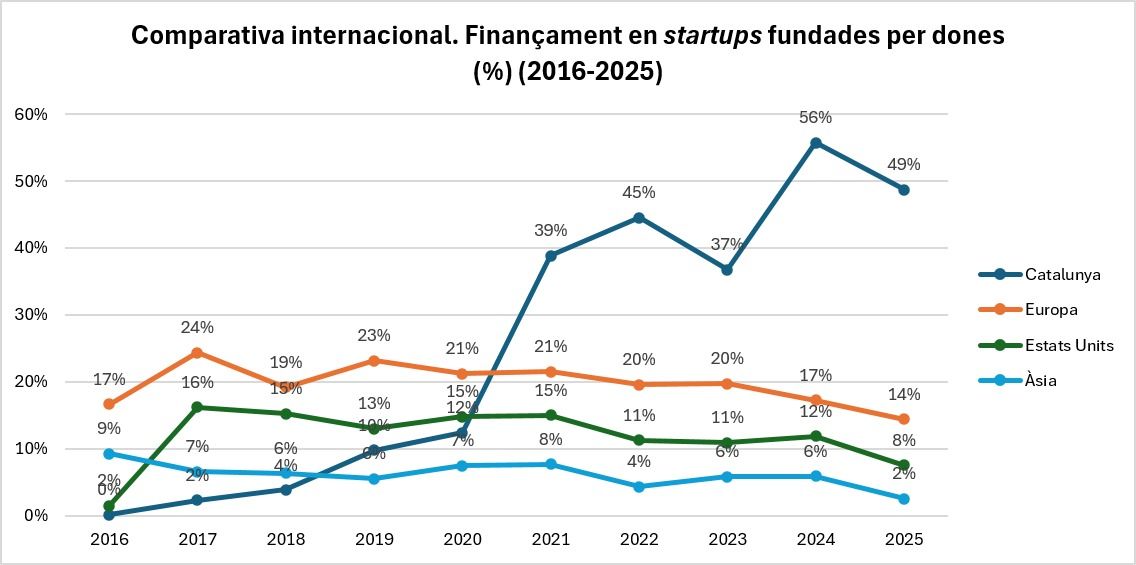
Tradicionalmente, estos proyectos de emprendimiento femenino en salud han encontrado más dificultades a la hora de buscar financiación que otros proyectos liderados por hombres. El mismo estudio de Biocat apunta cómo, de media, las startups fundadas o cofundadas por mujeres han captado alrededor de un 20% del total de inversión levantada por el conjunto de empresas emergentes del sector en Europa, con solo un 14% en el año 2025. Esta tendencia es todavía más intensa en otros territorios: en Estados Unidos, no se ha llegado nunca al 20% en este decenio, y la última cifra, de 2025, se queda en el 8%; mientras que, en Asia, el porcentaje más alto es el de 2016, cuando llegaron al 9%, un dato que contrasta con el ínfimo 2% de 2025.
Las startups de salud lideradas por mujeres captaron un 15% de la inversión sectorial en Europa o un 8% en EE.UU en 2025, pero en Catalunya llegaron al 49%
Durante unos años, Catalunya no era diferente del resto del mundo: entre 2016 y 2020, los porcentajes del Principat se situaban incluso por debajo de la media europea. Sin embargo, a partir de 2021 la historia cambia: el gráfico de Biocat representa una enorme subida que dispara el porcentaje de captación hasta casi el 40% en 2021, una tendencia que se mantiene durante los años siguientes, acercándose al 60% en 2024 y marcando un 49% en 2025 que es 3,4 veces mayor que la media europea. ¿De dónde surge esta eficiencia disparada?
La excepción estadística, "culpa" de las grandes rondas de Impress o Splice Bio
El socio de Ysios Capital, Guillem Laporta, quita hierro al dato y lo vincula a una cuestión "estadística", ligada al hecho de que el volumen limitado de compañías de salud de Catalunya -en la última década, se han creado de media unas 90 startups- puede provocar que "dos o tres empresas te sesguen los porcentajes". Coincide la socia de Abasys Capital, Montse Vendrell, quien cita las grandes rondas que el ecosistema ha registrado en los últimos años, por más de 100 millones de euros, y que han coincidido con equipos liderados o coliderados por mujeres: "Son rondas que no son habituales y que hace unos años no veíamos".
Y es que hay algunos nombres que brillan con luz propia. Uno de los más destacados es el de Impress, una empresa dedicada a la ortodoncia invisible cofundada en 2019 por Diliara Lupenko, actual directora de operaciones, junto con Khaled Kasem (director médico) y Vladimir Lupenko (CEO). La empresa consiguió un primer golpe en la mesa con la ronda de serie A que lograron cerrar en 2021, de 50 millones de euros, a la que se le sumó una serie B de 122 millones en 2022 y aún una tercera ronda, en este caso de serie C, de 110 millones más (70 en capital riesgo y 40 en financiación de deuda). La compañía opera hoy en diez países con una red de 110 clínicas, 22 de ellas en el Estado, una plantilla de más de 1.000 trabajadores y una facturación que en 2025 superó los 100 millones y en 2026 prevé alcanzar los 145 millones.

Otro caso de éxito es SpliceBio. Fundada en 2012 bajo el nombre de ProteoDesign, en 2020 dio un giro hacia las terapias génicas, cuando adoptó el nombre que tiene hoy. Sus cofundadores vuelven a ser tres: la directora científica, Sílvia Frutos; el consejero delegado, Miquel Vila-Perelló, y Marc Montserrat, que se desvinculó en 2024. Y su trayectoria también suma hitos como la de Impress: después de la primera ronda semilla de 2020, liderada por Asabys e Ysios, la empresa cerró una primera serie A de 50 millones en 2022, y una segunda serie B, esta de 118 millones, en 2025, que se convirtió en la ronda de financiación más elevada conseguida por una biotecnológica en el Estado español.
No se queda atrás tampoco el caso de Inbrain Neuroelectrics. Surgida en 2019 como empresa derivada del Institut Català de Nanociència i Nanotecnologia (ICN2), al frente encontramos a Carolina Aguilar, CEO y cofundadora, que impulsó la compañía con José Antonio Garrido (anterior director científico, ahora consultor tecnológico jefe), Kostas Kostarelos (investigador principal del primer estudio con humanos) y Antón Guimerà (asesor tecnológico). La firma combina el uso de implantes de grafeno con un software de inteligencia artificial para tratar enfermedades neurológicas, como la enfermedad de Parkinson o la epilepsia, y ha levantado más de 60 millones de dólares entre la ronda semilla de 2020, la serie A de 2021 y la serie B de 2024 (esta, de 46 millones). Desde el mes de mayo, Inbrain tiene abierta una serie C con la que aspiran a recaudar 100 millones de euros más.
La serie B de 118 millones de SpliceBio de 2025 o la serie C de 100 millones aún abierta de Inbrain despuntan dentro del sector catalán
Los tres casos se encuentran entre las grandes rondas registradas en los últimos años en el ámbito de la salud en Catalunya, que trabajan con unas cantidades que Vendrell admite que “hace unos años no veíamos”. La socia de Asabys considera que sí que “hay unas barreras inherentes al sistema” que dificulta el emprendimiento femenino, y también “algún sesgo inversor”, en algunos casos “inconsciente”, que se debe a que “hay mucho perfil masculino en el mundo de las finanzas” que hace que “se generen unas dinámicas difíciles de romper”.
Aun así, Vendrell cree que la salud es uno de los sectores en los que “esto se ve menos”, ya que se trata de una industria “tan basada en los datos, la ciencia y la tecnología”, es decir, en indicadores objetivos, que hace que “quizás hay un poco más de meritocracia”. Lo constata con las empresas del portfolio de Asabys, entre las cuales el 41% tiene mujeres en la C-Suite (el máximo nivel de dirección de una compañía), una tendencia que cree que es “una realidad exponencial que ha venido para quedarse”.
IA, biotecnología sintética y medicina personalizada
Pero más allá de casos individuales, ¿pueden las especializaciones temáticas ayudar a leer la situación? De acuerdo con el informe de Biocat, de los tres grandes sectores de la salud, la biotecnología concentra el 46% de las propuestas de las startups fundadas o dirigidas por mujeres, por un 37% de soluciones de salud digital y un 17% de tecnologías médicas. Si solo tomamos estas tres especialidades, el peso de las empresas de biotecnología, del 45% (un total de 423 firmas), es muy similar en el conjunto del sector de la salud catalán, pero la salud digital pierde peso, hasta el 28% (259 empresas), y a cambio lo ganan las tecnologías médicas, hasta el 26% (238 startups).
En este sentido, Laporta considera que, para los inversores, “los fármacos y la parte biológica son los que generan más interés”, ya que, a pesar de que son “un área arriesgada”, son también aquella en la que pueden conseguir mayores ganancias si el fármaco funciona. A su vez, ve menos atractivos para firmas de capital en el ámbito de los dispositivos clínicos, junto con las soluciones dedicadas a los diagnósticos, ya que es más complicado que acaben comprados por grandes farmacéuticas, y esto enfrenta los proyectos a “una jungla de jugadores” en el mercado final.
Si entramos más al detalle, en la categoría que Biocat cataloga como “áreas de trabajo” de las startups, aquí es la inteligencia artificial la que gana fuerza entre las compañías fundadas o dirigidas por mujeres, con hasta un 18% de las firmas dedicadas. Esta es, para Laporta, una de las especializaciones que tienen “bastante aceptación”, especialmente en los últimos años, tanto con “desarrollo de fármacos” como de aplicaciones que sirvan “para identificar pacientes o para predecir estructuras de proteínas”, ejemplifica. La biología sintética, con un 14%; la medicina personalizada, con un 11%, o las aplicaciones móviles de salud, con un 9%, son las siguientes categorías más populares.
Vendrell: “La inteligencia artificial es una herramienta que incorporamos sí o sí a todos los proyectos que tenemos, y medicina personalizada, hoy, lo es todo”
En este ámbito más temático, Vendrell no identifica diferencias de género notorias entre especializaciones. “La inteligencia artificial es una herramienta que incorporamos sí o sí a todos los proyectos que tenemos, y medicina personalizada, hoy, lo es todo”, señala, un hecho que también aplica a la biología sintética. La única especialización en la que sí considera que puede observarse una cierta tendencia de género es en la diferencia de peso que representan las tecnologías médicas dentro del mix, ya que se trata de un área donde “hay mucho perfil que viene más del mundo de la ingeniería”, un sector tradicionalmente mucho más masculinizado que la salud.
Los retos de especializarse en salud de las mujeres
Pero hay una quinta especialización, que también comparten un 9% de las empresas fundadas o dirigidas por mujeres, que recibe especial atención: la de la salud de la mujer o, como a menudo se conoce dentro del sector, las femtech. Este término paraguas hace referencia a tecnologías, pero también fármacos y otros tratamientos, que atienden especificidades vinculadas a la salud de las mujeres, como puede ser la menstruación, el embarazo o la menopausia. También se incluyen a menudo enfermedades de otros campos, como la oncología, pero que afectan exclusivamente a las mujeres, como pueden ser el cáncer de mama o el cáncer de ovario.
Esta es una especialidad notoriamente presente en Catalunya: de acuerdo con el Femtech Spain Industry Report 2026, el estudio anual elaborado por la entidad Femtech Spain, 37 de las 64 empresas que se dedican a ello en el Estado, un 58%, se ubican en el área metropolitana de Barcelona. De estas 64 empresas, la salud general y bienestar es la categoría con más empresas, un total de once, entre ellas las catalanas Olistic, Kiara o Sanno. La oncología, con las catalanas The Blue Box, MiMark o Altum Sequencing; y la salud reproductiva, donde destacan en el Principat Manina Medtech o Base4, son las siguientes especializaciones, con nueve cada una.

Esta concentración de proyectos dedicados a la salud femenina alrededor de la capital catalana va en consonancia con el peso que tiene el Principado como potencia europea en salud. De hecho, Vendrell ve una cacofonía de múltiples actores: “Nosotros vamos a buscar proyectos por todo el Estado, y hablamos con todas las oficinas de transferencia, y la verdad es que no hay color: aquí tenemos más inversores, más consultores, más abogados especializados…”. Además, en el ámbito de las femtech, la socia de Asabys también hace valer la potencia del sector tecnológico catalán. A todo esto, Laporta añade aún otro factor: “En medicina reproductiva, Barcelona y Catalunya somos pioneros ya no a escala europea, sino a escala global”. El socio de Ysios remarca la red de clínicas de salud reproductiva de la ciudad condal y recuerda que “muchas parejas vienen a tratarse aquí”, cosa que aporta “un caldo de cultivo interesante”.
Laporta: “En medicina reproductiva, Barcelona y Catalunya somos pioneros ya no a escala europea, sino a escala global”
Volviendo al informe de FemTech Spain, el mercado español de las soluciones de salud de la mujer tenía una valoración de 900 millones de dólares en 2024, una cifra que, a escala global y a 2025, se elevaba hasta los 66.200 millones de dólares, según Global Market Insights. Con todo, la investigación también pone el dedo en la llaga de la financiación: a escala mundial, la inversión en empresas de salud de la mujer llegó hasta los 2.000 millones de dólares en 2025, según cifras de Silicon Valley Bank, pero casi la mitad fueron levantadas por dos empresas estadounidenses, Midi Health y Pomelo Care. El informe de FemTech Spain señala que la financiación llega en las etapas tempranas de las empresas, pero se queda corta después de la validación inicial.
Obstáculos y techos de cristal de las empresas femtech
Alguien que ha vivido en primera persona este tipo de dificultades es Arina Rogozina, directiva con más de quince años de experiencia en el sector de la salud que en 2023 fundó Captchat y que desde 2025 dirige como consejera ejecutiva Fecundis Lab. Esta empresa, fundada en 2020 en Barcelona por Darío Frapf, Mariano Buffone y Rita Vassena, desarrolla una tecnología que busca mejorar las capacidades de fecundación de los espermatozoides en fecundaciones in vitro para reducir los intentos necesarios para el éxito. Esta es, de hecho, la conexión de la empresa con la etiqueta femtech: “Si buena parte de la carga física y emocional del tratamiento ya recae en la mujer, ¿por qué tenemos que dar por hecho que para mejorar el resultado tenemos que pedirle todavía más?”.
Sumando las diversas experiencias que Rogozina acumula en su currículum, la directiva considera que, además de los requisitos habituales que exige el sector de la biotecnología, las soluciones para la salud de la mujer añaden una “paradoja”: “Te piden cifras para demostrar la magnitud de un problema que hace años que no se mide bien”. “Que una necesidad esté mal medida no quiere decir que sea pequeña, y dejarla sin inversión solo contribuye a que siga siendo invisible”, lamenta la CEO de Fecundis Lab. Le da la razón Vendrell, que subraya que la salud de la mujer es un espacio que ha estado “desatendido” durante años: “No existían ni evidencias científicas ni guías clínicas. Se han llegado a hacer ensayos clínicos para mecanismos de cáncer de mama solo con muestras de hombres”.
Rogozina: “Que una necesidad esté mal medida no quiere decir que sea pequeña, y dejarla sin inversión solo contribuye a que siga siendo invisible”
En comparación con otras especializaciones en salud, Rogozina ironiza con el hecho de que se describa como “emergente” el ámbito de la salud de la mujer, ya que es “un sector que responde a necesidades que hace décadas que están ahí”. Con todo, la CEO de Fecundis sí que cree que la especialización “madura”, pero lo hace a ritmos “muy diferentes”: “En Fecundis trabajamos en reproducción asistida, donde ya hay clínicas y laboratorios especializados y podemos mejorar una parte del tratamiento que existe, pero en otras áreas de la salud femenina, primero tenemos que cambiar la manera como se reconoce el problema”.
Y aquí es Laporta quien identifica otro problema adicional que afrontan las compañías especializadas en salud de la mujer: la falta de compradores potenciales de las empresas emergentes. “Una compañía de oncología, inmunología o dedicada al sistema nervioso central tiene un montón de grandes farmacéuticas que las pueden comprar: Novartis, AstraZeneca, Pfizer… En cambio, en salud de la mujer no es así, no todas las grandes tienen franquicias en este ámbito”. El socio de Ysios argumenta que “como inversor, siempre piensas en generar un exit, que te compren la compañía, y si te compra una gran farmacéutica, sabes que el tratamiento llegará a los pacientes”. Y en el momento actual, Laporta apunta que las potenciales compradoras a escala global son pocas, como la sueca Ferring Pharmaceuticals o la alemana Merck KGaA.
Sea como sea, esto no quiere decir que no haya oportunidades. La misma Ysios es inversora y tiene presencia en el consejo de administración de la empresa suizo-catalana ReproNovo, que trabaja en un fármaco, leflutrozole, para mejorar la fertilidad masculina, y un segundo, nolasiban, que reduce las contracciones e inflamaciones del útero, lo que puede servir tanto para mejorar la fertilidad femenina como para el tratamiento de enfermedades como la endometriosis o la adenomiosis. Es un caso más junto con Fecundis, Splice Bio o The Blue Box, que demuestra que el emprendimiento femenino en salud y las soluciones dedicadas a la salud de la mujer pueden, a pesar de todos los obstáculos, conseguir que lo que antes hemos definido como una anomalía estadística catalana se convierta, poco a poco, en una realidad normalizada.
Añadir VIA Empresa como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad